
Как создать финансовую подушку безопасности с любой зарплатой
Финансовая подушка безопасности — это запас денег, на который можно прожить несколько месяцев, если пропадёт доход или случатся крупные незапланированные траты: увольнение, болезнь, поломка машины, срочный переезд. Это не инвестиция и не накопления на отпуск. Её задача — чтобы в трудный момент не пришлось брать дорогой кредит или занимать у знакомых.
Создать подушку реально при любом доходе — меняется только срок. Разберём, сколько нужно, где держать и как копить, если кажется, что откладывать не с чего.
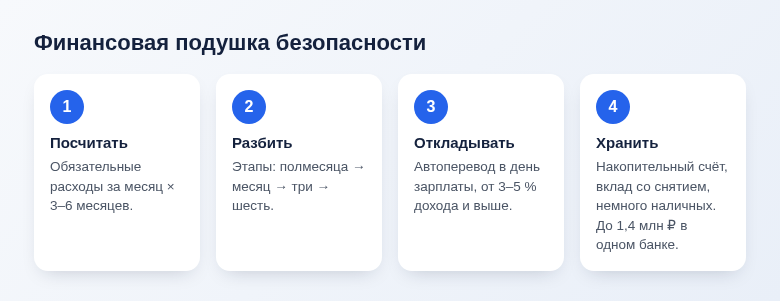
- Размер считают от расходов, а не от зарплаты: ориентир — сумма на 3–6 месяцев жизни.
- Первая цель — один месячный расход: её проще достичь, и она уже закрывает большинство мелких ЧП.
- Откладывайте в день зарплаты автопереводом, начиная хотя бы с 5–10 % дохода.
- Храните там, откуда деньги можно быстро забрать без потерь: накопительный счёт, вклад с возможностью снятия, небольшая часть — наличными.
- В одном банке держите не больше суммы, застрахованной государством (базовый лимит — 1,4 млн рублей).
Шаг 1. Посчитайте, сколько вам нужно
Подушка привязана к обязательным расходам. Выпишите всё, без чего нельзя прожить месяц:
- жильё: аренда или ипотека, коммунальные платежи, интернет и связь;
- еда и бытовые товары;
- транспорт;
- лекарства и регулярные медицинские расходы;
- платежи по кредитам;
- расходы на детей.
Получившуюся сумму умножьте на число месяцев. Классический ориентир — от трёх до шести. Ближе к трём — если у вас стабильная работа, в семье два дохода и нет кредитов. Ближе к шести и больше — если вы фрилансер или предприниматель с неровным доходом, единственный кормилец, платите ипотеку или работаете в узкой сфере, где новую работу ищут долго.
Если раньше вы не записывали траты, начните с выписки по карте за два-три месяца или с простого учёта — как его наладить, рассказано в статье как вести семейный бюджет.
Шаг 2. Разбейте цель на этапы
«Накопить полгода расходов» звучит недостижимо, поэтому двигайтесь ступенями:
- Мини-подушка — сумма на непредвиденный ремонт или визит к врачу. Пусть это будет хотя бы половина месячного расхода.
- Один месяц обязательных трат.
- Три месяца.
- Шесть месяцев — если это ваш ориентир.
Пример расчёта: обязательные расходы — 50 000 рублей в месяц, цель — три месяца, то есть 150 000 рублей. Откладывая по 7 000 рублей в месяц, вы соберёте эту сумму примерно за 21 месяц; по 12 500 рублей — за год. Проценты по счёту немного ускорят процесс, но закладывать их в план не обязательно.
Шаг 3. Найдите деньги при любой зарплате
Сначала заплатите себе
Главный приём — откладывать не то, что осталось в конце месяца, а фиксированную сумму в день зарплаты. Настройте в приложении банка автоперевод на накопительный счёт на следующий день после поступления денег. То, что не лежит на карте, не тратится.
Начните с малого процента
Часто советуют 10 % дохода. Если это тяжело, начните с 3–5 % и повышайте на один пункт каждые месяц-два. Регулярность важнее размера: даже небольшая сумма формирует привычку.
Где взять эти проценты
- Подписки и автоплатежи. Проверьте список списаний — почти у каждого найдутся сервисы, которыми он не пользуется. Как навести порядок, читайте в статье как отключить автоплатежи в приложении банка.
- Еда вне дома и доставка — обычно самая «протекающая» статья.
- Связь и интернет — сверьте тариф с реальным потреблением.
- Спонтанные покупки — правило суточной паузы перед оплатой отсекает заметную их часть.
- Кешбэк и проценты на остаток — переводите их в подушку, а не тратьте.
- Разовые поступления: премии, налоговые вычеты, подарки, деньги от продажи ненужных вещей — отправляйте в подушку хотя бы половину.
Если есть кредиты
Дорогие долги — по кредитным картам и микрозаймам — выгоднее гасить в первую очередь: проценты по ним выше любого дохода от сбережений. Но совсем без запаса оставаться рискованно: любая неожиданность загонит в новый долг. Разумный компромисс — собрать мини-подушку в размере одного месяца расходов, затем направить свободные деньги на досрочное погашение, а после вернуться к накоплению.
Шаг 4. Выберите, где хранить
У подушки три требования: сохранность, быстрый доступ, защита от инфляции хотя бы частично. Доходность — на последнем месте, поэтому акции, криптовалюта, недвижимость и другие активы, цена которых может упасть именно тогда, когда деньги понадобятся, для неё не подходят.
- Накопительный счёт. Деньги можно снять и пополнить в любой момент, проценты обычно начисляются ежемесячно. Минус — банк вправе менять ставку, а повышенная «приветственная» ставка часто действует только первые месяцы и для новых клиентов. Читайте условия: на какой остаток (минимальный или ежедневный) начисляются проценты.
- Вклад. Ставка зафиксирована на весь срок, но при досрочном закрытии проценты, как правило, теряются. Для подушки подойдут короткие вклады или вклады с частичным снятием; можно разбить сумму на несколько вкладов с разными сроками. Подробнее — в статье как выбрать вклад и не потерять проценты.
- Наличные. Небольшую часть, на одну-две недели жизни, имеет смысл держать дома на случай сбоя банковских приложений или блокировки карты.
Ставки по счетам и вкладам следуют за ключевой ставкой Банка России. На момент подготовки статьи (октябрь 2026 года) она составляет 14 % годовых и может измениться уже на ближайших заседаниях, поэтому конкретные предложения сравнивайте на сайтах банков и в агрегаторах в день открытия. Обещать себе определённый доход на годы вперёд не стоит.
Страхование вкладов
Деньги на вкладах и счетах в банках — участниках системы страхования вкладов застрахованы государством: при отзыве лицензии Агентство по страхованию вкладов возвращает до 1,4 млн рублей на одного человека в одном банке, включая начисленные проценты. Для отдельных случаев законом установлены повышенные лимиты — их стоит уточнить на сайте АСВ. Если подушка больше, распределите её по нескольким банкам. Проверить банк можно в списке участников на сайте asv.org.ru.
С процентов по вкладам и счетам, превысивших необлагаемую сумму за год, платится НДФЛ; расчёт делает налоговая, уведомление приходит в личный кабинет налогоплательщика. Актуальный порядок сверяйте на nalog.gov.ru.
Шаг 5. Правила пользования
- Определите заранее, что считается ЧП. Потеря работы, лечение, срочный ремонт необходимой техники или машины — да. Распродажа, отпуск, новый телефон «по выгодной цене» — нет; на такие цели заводят отдельный счёт.
- Держите подушку отдельно от повседневных денег — на другом счёте, а лучше в другом банке, без привязанной карты.
- Потратили — восполните. После использования возвращайтесь к отчислениям, пока сумма не восстановится.
- Пересчитывайте раз в год и при переменах: выросли цены, родился ребёнок, появилась ипотека — подушка должна вырасти.
- Берегите от мошенников. Не существует «безопасных счетов», на которые нужно срочно перевести сбережения по звонку «сотрудника банка» или «следователя». Положите трубку и сами позвоните в банк по номеру с карты.
Частые вопросы
Что важнее — подушка или погашение кредита?
Сначала минимальный запас на месяц, затем дорогие долги, потом полноценная подушка.
Можно ли хранить подушку в валюте или золоте?
Курс валют и цена золота колеблются, а покупка и продажа сопровождаются комиссиями и разницей курсов. Основу подушки логично держать в той валюте, в которой вы тратите, — в рублях.
© kak2.ru
Оставить комментарий