
Как выбрать вклад и не потерять проценты
Ставка в рекламе — только начало. Реальный доход по вкладу зависит от капитализации, срока, условий досрочного снятия и налога, а «вклад» в некоторых офисах на деле оказывается страховкой, которая не защищена государством. Один невнимательный пункт договора может съесть все проценты.
Разбираем, на что смотреть при выборе вклада, как сравнить предложения разных банков, сколько застраховано государством и какой налог придётся заплатить с процентов в 2026 году.
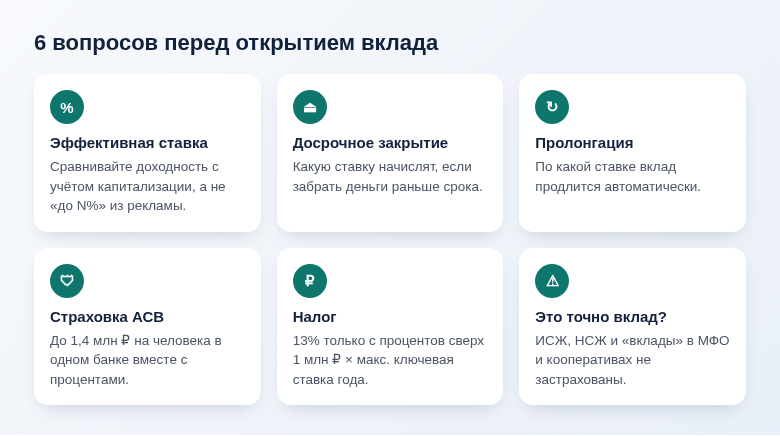
- Сравнивайте не рекламную, а эффективную ставку с учётом капитализации, и читайте условия досрочного закрытия.
- Вклады застрахованы АСВ до 1,4 млн ₽ на одного человека в одном банке, включая проценты.
- Налог 13% платят только с процентов сверх необлагаемой суммы: за 2025 год это 210 000 ₽, за 2026-й — 160 000 ₽, если ключевая ставка до конца года не превысит 16%.
- Если вам предлагают «вклад со страховкой» или «инвестиционный продукт» — это не вклад, гарантии АСВ на него нет.
Шаг 1. Определитесь со сроком и доступом к деньгам
Первый вопрос — не «где больше процент», а «когда мне понадобятся деньги».
- Подушка безопасности — держите её на накопительном счёте или вкладе с частичным снятием. Ставка ниже, но деньги доступны в любой день без потери процентов.
- Цель через год-два (отпуск, машина, первый взнос) — срочный вклад на этот срок.
- Долгий запас — длинный вклад, особенно если ставки в экономике снижаются: банк зафиксирует нынешний процент на весь срок.
Деньги, которые могут понадобиться внезапно, не кладите на вклад без снятия: при досрочном закрытии большинство банков пересчитывают проценты по минимальной ставке — часто это 0,01% или ставка «до востребования». Доход фактически пропадает.
Шаг 2. Сравните реальную доходность
В рекламе пишут «до 20%» — ключевое слово здесь «до». Максимальная ставка часто требует условий: оформление онлайн, только «новые деньги», платная подписка, большой минимальный остаток или траты по карте банка. Проверьте, какая ставка достанется именно вам.
Далее посмотрите на капитализацию. Если проценты ежемесячно прибавляются к вкладу, в следующем месяце они тоже приносят доход. Поэтому банки указывают две цифры: номинальную ставку и эффективную — годовую доходность с учётом капитализации. Сравнивайте предложения именно по эффективной ставке.
Пример: 500 000 ₽ на год под 15%. Без капитализации доход составит 75 000 ₽. С ежемесячной капитализацией — около 80 400 ₽: эффективная ставка получается примерно 16,1%.
Шаг 3. Проверьте условия договора
Перед открытием откройте условия вклада или «Тарифы» и найдите ответы на вопросы:
- Досрочное закрытие — какую ставку начислят, если забрать деньги раньше срока.
- Пополнение и частичное снятие — можно ли, до какого числа и есть ли неснижаемый остаток.
- Пролонгация — что будет по окончании срока. Часто вклад автоматически продлевается по ставке, действующей на дату продления, а она может быть заметно ниже. Поставьте напоминание за неделю до конца срока.
- Выплата процентов — в конце срока, ежемесячно на карту или с капитализацией.
Шаг 4. Убедитесь, что это вклад и что он застрахован
Деньги на вкладах и счетах в банке-участнике системы страхования защищены государством. Если у банка отзовут лицензию, Агентство по страхованию вкладов (АСВ) выплатит до 1,4 млн ₽ на одного человека в одном банке — с учётом процентов. В отдельных ситуациях, например при продаже квартиры или получении наследства, временно действует повышенная защита до 10 млн ₽.
- Если сумма больше 1,4 млн ₽ вместе с процентами, разделите её между несколькими банками.
- Проверьте, что банк есть в реестре участников системы страхования на сайте asv.org.ru, а его лицензия действует — в справочнике кредитных организаций на cbr.ru.
Не застрахованы инвестиционное и накопительное страхование жизни (ИСЖ, НСЖ), облигации, паевые фонды, «вклады» в кредитных кооперативах и МФО. В отделении их иногда продают под видом вклада с повышенным процентом. Если вам дают подписать договор со страховой компанией, это не вклад. Спокойно откажитесь и попросите именно депозитный договор.
Шаг 5. Учтите налог на проценты
С процентов по вкладам и счетам платят НДФЛ, но не со всей суммы. Необлагаемый доход за год равен 1 млн ₽, умноженному на максимальную ключевую ставку Банка России на первое число каждого месяца этого года.
- За 2025 год максимальная ставка была 21%, поэтому без налога — первые 210 000 ₽ процентов. Налог за 2025 год нужно заплатить по уведомлению до 1 декабря 2026 года.
- За 2026 год максимум пока составляет 16%, то есть 160 000 ₽, если ставка до конца года не поднимется выше.
- Налог с превышения — 13%, а с части дохода свыше 2,4 млн ₽ — 15%.
Банки сами передают сведения в налоговую, а ФНС присылает уведомление. Подавать декларацию не нужно. Подробнее о сроках — в статье как узнать и оплатить налоги до 1 декабря. Если на всех ваших вкладах и счетах в сумме меньше 1 млн ₽, при нынешних ставках налог, скорее всего, не возникнет вообще.
Как открыть вклад
- Откройте приложение банка и найдите раздел «Вклады» или «Накопления» — обычно через кнопку «Открыть новый продукт» или «+».
- Выберите вклад, срок и сумму. Приложение покажет ставку и доход за весь срок.
- Выберите карту или счёт для пополнения и, если есть выбор, способ выплаты процентов.
- Ознакомьтесь с условиями и подтвердите открытие кодом.
- Если переводите деньги из другого банка, используйте перевод себе по СБП — до 30 млн ₽ в месяц бесплатно.
Онлайн-ставки часто выше, чем при открытии в отделении, а договор и выписка по вкладу сохраняются в приложении.
Частые вопросы
Что выгоднее — вклад или накопительный счёт?
При равной ставке выгоднее счёт: деньги доступны в любой момент. Но по счёту банк может снизить ставку когда угодно, а ставка вклада зафиксирована на весь срок.
Нужно ли платить налог, если вклад открыт на ребёнка?
Да, необлагаемая сумма считается отдельно для ребёнка, а налог, если он появится, платит родитель.
Можно ли открыть вклад без похода в банк?
Да, если у вас уже есть карта этого банка или вы оформите её с доставкой. Большинство банков открывают вклады в приложении за пару минут.
Хороший вклад — это не самая высокая цифра в рекламе, а понятные условия, которые подходят под ваши планы. Потратьте десять минут на договор — это окупится.
© kak2.ru
Оставить комментарий