
Как вести семейный бюджет и начать копить
Зарплата приходит, а к концу месяца непонятно, куда всё ушло. Знакомо? Семейный бюджет — это простой способ увидеть, на что уходят деньги, договориться о тратах и начать откладывать хотя бы небольшую сумму каждый месяц.
В этой статье — пошаговая схема: как посчитать доходы и расходы, какой способ учёта выбрать, как распределять деньги по правилу 50/30/20 и как собрать финансовую подушку, даже если кажется, что откладывать не из чего.
- Месяц-два записывайте все траты, чтобы увидеть реальную картину, — помогут аналитика в банковском приложении или простая таблица.
- Разделите расходы на обязательные, желания и накопления; ориентир — правило 50/30/20.
- Откладывайте в день зарплаты, а не «что останется», лучше автоматически на отдельный счёт.
- Первая цель — подушка безопасности на 3–6 месяцев обязательных расходов.
Шаг 1. Договоритесь, как вы ведёте бюджет
В семье бывает три модели:
- Общий котёл — все доходы складываются вместе, траты обсуждаются.
- Раздельный — каждый распоряжается своими деньгами, общие расходы делятся поровну или пропорционально доходам.
- Смешанный — часть дохода каждый отдаёт на общие нужды (жильё, еда, дети, накопления), остальное тратит сам.
Правильной модели нет — важно, чтобы она устраивала обоих. Смешанная обычно вызывает меньше всего споров: у каждого остаются «личные» деньги, на которые не нужно отчитываться.
Шаг 2. Посчитайте доходы
Запишите все поступления за месяц на руки, после налога: зарплаты, подработки, пособия, проценты, доход от сдачи квартиры. Если доход нестабильный, возьмите минимальный за последние полгода — бюджет должен работать и в плохой месяц, а всё сверх минимума — бонус.
Шаг 3. Запишите все расходы
Это самый важный и самый скучный шаг. Месяц, а лучше два, фиксируйте каждую трату. Варианты:
- Аналитика в банковском приложении. Почти все банки сами раскладывают траты по категориям — откройте раздел «Расходы», «Аналитика» или «Траты». Минус: не учитываются наличные и переводы, которые банк не может распознать.
- Приложение для учёта финансов. Вносите траты вручную или с импортом выписок, можно вести общий бюджет на двоих.
- Таблица в Google или Яндекс Таблицах: дата, сумма, категория, кто потратил. Просто, бесплатно и полностью под вашим контролем.
Категорий не должно быть много — 10–12 достаточно: жильё и коммуналка, продукты, транспорт, связь и подписки, кредиты, дети, здоровье, одежда, кафе и развлечения, подарки, прочее.
По итогам месяца почти всегда находятся сюрпризы: доставка еды, мелкие покупки на маркетплейсах, кофе с собой, забытые платные подписки. Это и есть главный результат учёта.
Шаг 4. Распределите деньги по правилу 50/30/20
Удобный ориентир для старта — разделить доход на три части:
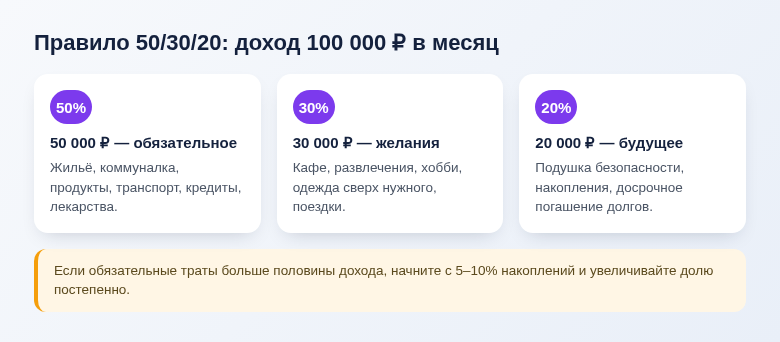
- 50% — обязательные расходы: жильё, коммуналка, продукты, транспорт, кредиты, лекарства.
- 30% — желания: кафе, развлечения, хобби, одежда сверх необходимого, путешествия.
- 20% — накопления и досрочное погашение долгов.
Это ориентир, а не закон. При ипотеке или аренде обязательные траты могут занимать 60–70%, и тогда начинать стоит с 5–10% накоплений. Главное — чтобы эта доля была и постепенно росла.
Шаг 5. Плати сначала себе
Самая частая ошибка — откладывать то, что останется в конце месяца. Обычно не остаётся ничего. Работает обратный порядок:
- В день зарплаты переведите выбранную сумму на отдельный накопительный счёт или вклад.
- Настройте автоперевод в приложении банка, чтобы не полагаться на силу воли.
- Живите на остаток. Если в конце месяца что-то осталось, отправьте и это в накопления.
Многие банки умеют округлять покупки и откладывать сдачу или процент от трат на копилку — хороший способ начать, если кажется, что откладывать не из чего.
Шаг 6. Соберите подушку безопасности
Первая финансовая цель любой семьи — запас на случай потери работы или болезни. Ориентир — 3–6 месяцев обязательных расходов. Если они составляют 80 000 ₽ в месяц, подушка — от 240 000 до 480 000 ₽.
Держите её там, где деньги доступны в любой день и приносят проценты: на накопительном счёте или вкладе с возможностью снятия. Не вкладывайте подушку в акции или криптовалюту — в нужный момент они могут оказаться в минусе.
После подушки можно ставить следующие цели: досрочно гасить дорогие кредиты, копить на крупные покупки, отпуск, образование детей.
Как не бросить через месяц
- Проводите финансовый вечер раз в месяц. Двадцать минут вдвоём: сколько заработали, сколько потратили, что пошло не так, какая цель на следующий месяц.
- Не стремитесь к точности до рубля. Погрешность в 5% не важна — важна общая картина.
- Оставьте каждому личные деньги. Слишком строгий бюджет быстро бросают.
- Планируйте нерегулярные траты. Страховка машины, налоги, подарки на Новый год, школьная форма — разделите годовую сумму на 12 и откладывайте ежемесячно.
Частые вопросы
Что делать, если расходы больше доходов?
Начните с самых крупных категорий: жильё, кредиты, транспорт. Сэкономить на них сложнее, но эффект больше, чем от отказа от кофе. Рассмотрите рефинансирование кредитов и отключите все подписки, которыми не пользуетесь.
Нужно ли учитывать траты на детей отдельно?
Да, выделите категорию «Дети»: так видно, сколько на самом деле стоит кружок, одежда и школа, и проще планировать.
Где взять бесплатные материалы по финансовой грамотности?
На сайте Банка России fincult.info есть статьи, калькуляторы и шаблоны для планирования бюджета.
Начните с малого: месяц учёта и 5% дохода в копилку в день зарплаты. Через полгода вы удивитесь, сколько накопилось.
© kak2.ru
Оставить комментарий