
Как проверить, не оформлен ли на вас кредит мошенниками
Пришла СМС об одобренном займе, позвонил коллектор, потерялся паспорт, а может, кто-то зашёл на ваш аккаунт Госуслуг. После такого стоит проверить, нет ли на вас чужого кредита. Это занимает несколько минут и бесплатно, а чем раньше вы заметите договор, тем проще его оспорить.
Рассказываем, как найти все записи о себе, что делать, если обнаружился кредит, который вы не брали, и как закрыть эту возможность на будущее.
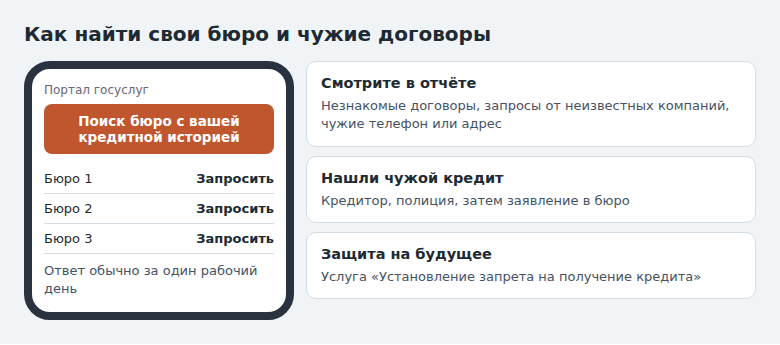
- Узнайте на Госуслугах, в каких бюро лежит ваша история, и закажите отчёт в каждом.
- Смотрите новые договоры, запросы от незнакомых компаний и незнакомые адреса или телефоны.
- Нашли чужой кредит: сразу пишите кредитору и подавайте заявление в полицию.
- Затем оспорьте запись в бюро. Ответ придёт в течение 20 рабочих дней.
- Поставьте самозапрет на кредиты через Госуслуги или МФЦ: он блокирует новые кредиты и займы, кроме ипотеки, автокредита под залог машины и основного образовательного кредита.
Как проверить свою кредитную историю
Проверить можно через Госуслуги. Для этого нужна подтверждённая учётная запись.
- В поиске на Госуслугах наберите «Поиск бюро с вашей кредитной историей» и отправьте запрос. Ответ обычно приходит в личный кабинет за один рабочий день. Услуга бесплатна.
- Посмотрите список бюро. По ссылкам откроются их кабинеты.
- Запросите отчёт в каждом бюро. Два раза в календарном году в каждом бюро это бесплатно, потом за плату.
Если учётной записи Госуслуг нет, запрос в Центральный каталог кредитных историй можно направить через банк, МФО, бюро, почту или нотариуса. На сайте Банка России запрос подают с кодом субъекта: он указан в кредитном договоре, а новый можно получить в любом банке или бюро.
На что смотреть в отчёте
- Договоры, которых вы не помните. Обратите внимание на МФО: мелкие онлайн-займы часто оформляют первыми.
- Раздел с запросами. Заявки от неизвестных компаний означают, что кто-то пробует оформить кредит. Договора может ещё не быть, но повод насторожиться есть.
- Неверные данные. Чужой номер телефона, адрес, старый паспорт.
- Даты. Сверьте с днём, когда потеряли документ или получили подозрительный звонок.
Проверьте все бюро. Договор может оказаться только в одном из них: кредиторы передают сведения в разные бюро.
Что делать, если кредит чужой
Действуйте сразу, не дожидаясь звонков от взыскателей. Порядок такой:
- Зафиксируйте данные. Сохраните отчёт, запишите название кредитора, дату и сумму, скриншоты любых СМС.
- Напишите кредитору. Сообщите, что договор не заключали. Попросите провести проверку и прислать копии документов, а также данные о том, как идентифицировали заёмщика. Сохраните отметку о приёме или номер обращения.
- Подайте заявление в полицию. Не ждите итогов проверки в банке. Приложите отчёт, переписку и документы от кредитора, если они уже есть. Получите талон о принятии заявления.
- Оспорьте запись в бюро. Подайте заявление о внесении изменений. Бюро запросит данные у источника и в течение 20 рабочих дней ответит письменно. Кредитору на это даётся 10 рабочих дней.
- Обратитесь в суд, если получили отказ. Суд оценит, как проходила идентификация и проявил ли кредитор осмотрительность. Запись можно оспорить и в суде.
Не игнорируйте письма кредитора, пока идёт проверка. Отвечайте письменно и прикладывайте номера своих обращений. Коллекторам сообщите, что договор оспаривается, и назовите номер заявления в полиции.
Если самозапрет уже стоял
Ситуация становится проще, но у защиты есть условия. По части 6 статьи 13 закона № 353-ФЗ требовать исполнения договора потребительского кредита или займа нельзя никому, в том числе новому кредитору после уступки долга, если банк или МФО заключили договор с нарушением. Нарушение возможно в двух вариантах: кредитор получил сведения о запрете и всё равно не отказал, либо не запросил эти сведения во всех бюро, а запрет на день заключения договора был в кредитной истории и распространялся на такой договор.
Заём или кредит, на который запрет не распространяется, сюда не относится, как и договор, заключённый до установки запрета. Если бюро в пределах 30 дней до договора ответило кредитору, что запрета нет, нарушения может и не быть. Банк России указывает, что сведения о договоре, выданном вопреки запрету, можно исключить из кредитной истории. По материалам Финкульта, письменное заявление направляют банку или МФО, срок для них — 10 рабочих дней, а при отказе жалуются в интернет-приёмную Банка России.
Проверить, стоял ли запрет на нужную дату, можно через услугу «Проверка статуса запрета на получение кредита» на Госуслугах или в МФЦ.
Как поставить защиту на будущее
- На Госуслугах найдите услугу «Установление запрета на получение кредита».
- Проверьте ФИО, паспорт и ИНН.
- Выберите полный запрет или частичный: например, только МФО или только дистанционные заявки.
- Подпишите и отправьте заявление, потом проверьте статус.
Запрет действует не сразу: он начинается на следующий день после того, как сведения попадут в кредитную историю. Он не блокирует ипотеку, автокредит под залог автомобиля и основной образовательный кредит, а уже оформленные договоры продолжают работать. Если понадобится кредит, запрет снимают там же, но отмена тоже вступает в силу не мгновенно.
Заодно смените пароль от Госуслуг и почты, включите вход с дополнительным подтверждением и никому не диктуйте коды из СМС. Если кто-то просит сообщить код или «поставить защиту» через приложение по ссылке из мессенджера, положите трубку: мошенники используют и самозапрет как предлог для разговора.
Закажите отчёты во всех бюро, а если всё чисто, поставьте самозапрет и проверяйте историю два раза в год. Обе проверки бесплатны.
Частые вопросы
Обязан ли я платить по кредиту, который не брал?
Если доказано, что договор заключён мошенниками, обязанности по нему могут быть признаны отсутствующими. До окончания проверки отвечайте кредитору письменно и не теряйте документы.
Как часто проверять историю?
Два раза в год бесплатно в каждом бюро. Сверх этого проверяйте после утери паспорта или подозрительных звонков.
Самозапрет влияет на кредитный рейтинг?
Это просто запись в кредитной истории, которую кредиторы обязаны проверять перед выдачей. Если решите взять кредит, запрет сначала надо снять.
Что делать, если доступа к Госуслугам нет?
Подайте запрос через банк, бюро или почту. Если подозреваете взлом аккаунта, обратитесь в МФЦ или центр обслуживания для восстановления доступа.
© kak2.ru
Оставить комментарий