
Чем накопительный счёт отличается от вклада
Банк предлагает два похожих продукта: вклад и накопительный счёт. В приложении они лежат рядом, ставка в рекламе часто одна и та же, а условия разные. Выбрали не то — и при досрочном снятии проценты сгорели, или, наоборот, ставка упала через два месяца, а деньги спокойно лежали на счёте.
Ниже — чем эти продукты различаются на практике и какие деньги куда лучше класть.
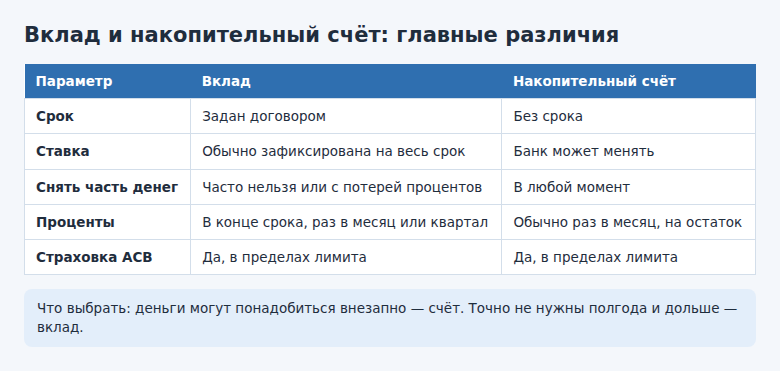
- Вклад открывают на срок и обычно с фиксированной ставкой, накопительный счёт работает без срока, а ставку банк может менять.
- С накопительного счёта деньги снимают в любой день без потери начисленных процентов.
- Досрочное закрытие вклада чаще всего означает пересчёт процентов по минимальной ставке.
- Оба продукта застрахованы в системе АСВ на одинаковых условиях.
- Подушку держите на счёте, а деньги с понятным сроком — на вкладе.
Как работает вклад
Вклад — договор на срок: вы отдаёте банку сумму на три месяца, полгода, год, а банк обещает конкретный процент. Ставка обычно не меняется до конца срока, даже если ставки по рынку упадут. За это вы соглашаетесь не трогать деньги.
Условия различаются по трём пунктам, которые указаны в договоре:
- Пополнение. Можно ли довносить деньги и в какой срок. У многих вкладов с самой высокой ставкой пополнение закрыто.
- Частичное снятие. Разрешено ли и до какого неснижаемого остатка. Чаще всего его нет.
- Досрочное закрытие. На каких условиях вернут деньги раньше срока. Обычно проценты пересчитывают по очень низкой ставке, поэтому доход за прошедшие месяцы почти исчезает.
Встречаются и вклады, которые нельзя закрыть досрочно с возвратом денег до конца срока. Такое условие банк обязан указать в договоре: перед подписанием найдите раздел о возврате вклада и прочитайте его целиком.
Как работает накопительный счёт
Накопительный счёт похож на обычный, только на остаток начисляются проценты. Срока нет: положили, сняли, снова положили. Счётом удобно пользоваться как отдельным кошельком: перевод на карту занимает секунды.
Цена такой свободы — непостоянная ставка. Банк вправе её пересмотреть, предупредив клиентов, а высокий процент из рекламы часто действует только первые месяцы. Обратите внимание ещё на две вещи:
- На какую сумму считают проценты. Одни банки берут ежедневный остаток, другие — минимальный остаток за месяц. Во втором случае снятие на один день уменьшит доход за весь месяц.
- Есть ли условия для повышенной ставки. Бывает, что максимальный процент дают только при тратах по карте банка или при сумме в определённых пределах.
Куда положить деньги: четыре типичных случая
Отправная точка — вопрос, когда деньги могут понадобиться. Доходность при этом на втором месте.
- Финансовая подушка. Деньги на случай потери работы или срочного ремонта должны быть доступны в тот же день. Подходит накопительный счёт.
- Покупка через полгода или год. Дата известна, снимать раньше незачем. Подходит вклад на подходящий срок: ставка не изменится, и итоговая сумма посчитана заранее.
- Деньги в ожидании решения. Выбираете квартиру, машину или ждёте сделку, дата неясна. Пока лучше держать на счёте: сорвавшийся вклад обойдётся дороже разницы в ставке.
- Сумма, которая растёт каждый месяц. Откладываете с зарплаты понемногу — на накопительный счёт. Когда набралась круглая сумма, часть можно перевести на вклад.
Ожидается снижение ставок? Вклад зафиксирует сегодняшний процент на срок договора, а по счёту доход уменьшится вслед за рынком. Если ставки растут, логика обратная: длинный вклад не даст переложиться в более выгодное предложение, а счёт подстроится.
Что общего: страховка и налог
И вклад, и накопительный счёт в банке — участнике системы страхования защищены одинаково: при отзыве лицензии вернут до 1,4 млн рублей на одного человека в одном банке, вместе с процентами. Суммы по всем счетам и вкладам в банке складываются.
Налог тоже общий. Проценты суммируются по всем банкам за год, и НДФЛ платят только с превышения необлагаемого лимита. Счета со ставкой не выше 1% годовых в расчёт не идут.
На что смотреть перед открытием
Рекламная ставка часто относится к лучшему сочетанию условий. Прежде чем переводить деньги, проверьте по документам банка:
- какая ставка будет через три месяца после открытия (для счёта);
- от какой суммы и до какой суммы действует заявленный процент;
- когда выплачиваются проценты и прибавляются ли они к сумме;
- что будет при досрочном закрытии (для вклада);
- нужно ли для этой ставки быть новым клиентом или оформлять подписку банка.
Если сомневаетесь, разделите деньги: часть, которая может понадобиться в любой день, — на счёт, остальное — на вклад со сроком, который вас устраивает.
Частые вопросы
Что выгоднее: вклад или накопительный счёт?
Зависит от периода. На короткой дистанции счёт с промоставкой может дать больше, а на длинной вклад обычно выигрывает за счёт фиксированного процента. Сравнивайте ставки на весь срок, а не цифру из рекламы.
Можно ли потерять проценты на накопительном счёте?
Начисленные проценты после выплаты ваши. Если банк считает их по минимальному остатку за месяц, снятие в конце месяца уменьшит доход за этот период, но ничего уже выплаченного не отнимет.
Сколько счетов и вкладов можно открыть в одном банке?
Обычно ограничений нет. Для страховки важно другое: все суммы в одном банке считаются вместе, поэтому отдельные вклады лимит не увеличат.
Нужно ли закрывать накопительный счёт, если он не нужен?
Пустой счёт можно оставить, если за него нет платы, но лучше закрыть в приложении, чтобы не следить за изменением условий.
© kak2.ru
Оставить комментарий