
Как рассчитать доход по вкладу с капитализацией процентов
Банк пишет на вкладе «15% годовых с капитализацией», а другой — «15,5% с выплатой в конце срока». Какой выгоднее, с ходу не понять: при капитализации проценты каждый месяц прибавляются к сумме и сами начинают приносить доход.
Считать это вручную несложно, хватит калькулятора в телефоне или таблицы. Ниже — формула, разобранный пример и способ сравнить вклады с разной частотой начисления.
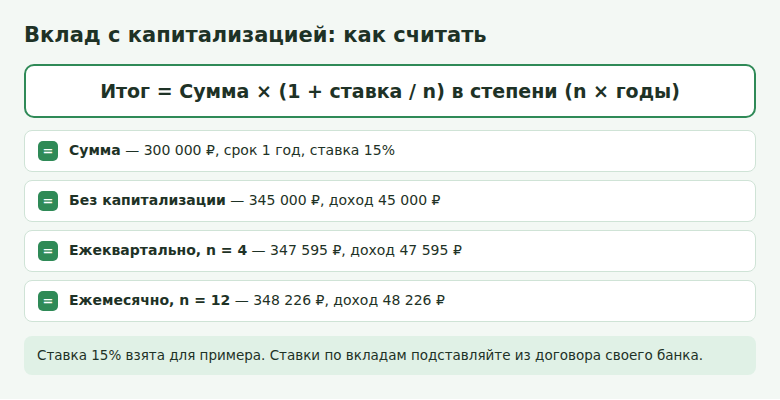
- Формула: итог = сумма × (1 + ставка / n) в степени (n × число лет), где n — сколько раз в год прибавляют проценты.
- Вклад 300 000 ₽ под 15% на год с ежемесячной капитализацией даст 48 226 ₽ вместо 45 000 ₽.
- Эффективная ставка в этом примере — 16,08%.
- Для сравнения вкладов переводите условия в эффективную ставку.
- Выплата процентов на карту капитализацией не считается, доход будет как при простом начислении.
Что такое капитализация простыми словами
Без капитализации проценты каждый раз считаются от исходной суммы. С капитализацией начисленное прибавляется к вкладу, и в следующем периоде проценты идут уже на большую сумму.
Посмотрите на первые месяцы при сумме 300 000 ₽ и ставке 15%. В месяц это 1,25%:
- Первый месяц: 300 000 × 1,25% = 3 750 ₽. Сумма становится 303 750 ₽.
- Второй месяц: 303 750 × 1,25% = 3 796,88 ₽. Сумма становится 307 546,88 ₽.
- Третий месяц: 307 546,88 × 1,25% = 3 844,34 ₽, и так далее.
Прибавка каждый раз чуть больше. За год набегает несколько тысяч рублей сверху, а на длинном сроке разница заметнее.
Формула и пример
Чтобы не считать каждый месяц отдельно, используйте общую формулу:
Итог = Сумма × (1 + ставка / n)n × годы
Здесь ставка — проценты годовых, делённые на 100 (15% — это 0,15), n — количество начислений в год: 12 при ежемесячной капитализации, 4 при ежеквартальной.
Считаем вклад на 300 000 ₽ под 15% на один год:
- Делим ставку на 12: 0,15 / 12 = 0,0125.
- Прибавляем единицу: 1,0125.
- Возводим в степень 12: 1,160755.
- Умножаем на сумму: 300 000 × 1,160755 = 348 226 ₽.
Доход — 48 226 ₽. Те же условия без капитализации дали бы 45 000 ₽, разница 3 226 ₽.
Как частота влияет на доход
Чем чаще прибавляют проценты, тем выше итог, но разница между соседними вариантами небольшая.
| Как начисляют | Итог через год | Доход | Эффективная ставка |
|---|---|---|---|
| В конце срока | 345 000 ₽ | 45 000 ₽ | 15,00% |
| Раз в квартал | 347 595 ₽ | 47 595 ₽ | 15,87% |
| Раз в месяц | 348 226 ₽ | 48 226 ₽ | 16,08% |
| Каждый день | 348 540 ₽ | 48 540 ₽ | 16,18% |
Если срок больше года, эффект нарастает. Те же 300 000 ₽ под 15% с ежемесячной капитализацией за два года превратятся примерно в 404 205 ₽. Простое начисление дало бы 390 000 ₽.
Как сравнить два предложения
Эффективная ставка показывает, сколько процентов годовых вклад приносит с учётом капитализации. По ней удобно сравнивать вклады с разной схемой. Часто банк указывает её в условиях рядом с номинальной, но проверить легко самостоятельно:
Эффективная ставка = (1 + ставка / n)n − 1
Пример с началом статьи: вклад под 15% с ежемесячной капитализацией против 15,5% с выплатой в конце. Первый вариант даёт 16,08% годовых эффективно, второй — ровно 15,5%. Первый выгоднее, хотя в рекламе цифра меньше. А вклад под 14,5% с ежемесячной капитализацией даст эффективные 15,5%, то есть сравняется со вторым.
Как посчитать в таблице
В Excel и других табличных программах хватит одной ячейки. Для нашего примера формула такая:
=300000*(1+0,15/12)^12
Подставляйте свои значения: сумму вместо 300000, ставку вместо 0,15, частоту вместо 12. Если срок не равен году, степень умножьте на число лет: при 18 месяцах пишите ^(12*1,5).
Результат отнимите от вложенной суммы, чтобы увидеть чистый доход. Разделитель дробной части зависит от настроек: в русской версии это запятая, в английской — точка.
Где расчёт может разойтись с банком
- Банк считает проценты по дням. Формула по месяцам даёт близкий, но не копеечный результат. Точная сумма указана в договоре или в калькуляторе банка.
- Проценты уходят на карту. Такая выплата капитализацией не считается. Выберите в условиях вариант с причислением к вкладу, если хотите сложный процент.
- Вы пополняете вклад. Каждое пополнение начинает приносить проценты со своей даты, поэтому простая формула здесь даёт только прикидку.
- Есть налог. Расчёт показывает доход до НДФЛ. Налог считается отдельно по всем вкладам за год и только с суммы сверх необлагаемого лимита.
- Закрываете досрочно. Проценты обычно пересчитают по пониженной ставке, и весь расчёт перестаёт работать.
Перед открытием вклада подставьте условия двух-трёх банков в формулу эффективной ставки и выбирайте по ней, сверив результат с калькулятором на сайте банка.
Частые вопросы
Капитализация всегда выгоднее выплаты на карту?
При одинаковой ставке — да, если проценты вам не нужны раньше конца срока. Но банки иногда дают разную ставку за разные варианты, поэтому сравнивайте по эффективной ставке.
Можно ли снимать проценты при капитализации?
Зависит от договора. У некоторых вкладов причисленные проценты разрешено снимать без потерь, у других это считается частичным снятием. Посмотрите раздел о расходных операциях.
Что такое эффективная ставка в договоре?
Это годовая доходность с учётом причисления процентов к сумме вклада. При капитализации она выше той, что указана как номинальная. Если проценты выплачиваются на отдельный счёт, две ставки совпадают.
Почему калькулятор банка показал другую сумму?
Калькуляторы считают по точному числу дней в каждом месяце и учитывают год с 365 или 366 днями. Расхождение в несколько рублей или десятков рублей — норма.
© kak2.ru
Оставить комментарий