
Как проверить, застрахован ли ваш вклад в банке
Страховка не обязательно распространяется на всё, что лежит в банке. Деньги на вкладе застрахованы, а облигации, купленные в том же приложении, или «программа накопления», которая по бумагам оказалась страховым полисом, — нет. Иногда это вообще другая компания с похожим названием.
Вот как за несколько минут проверить банк, тип продукта и сумму, которая будет возмещена.
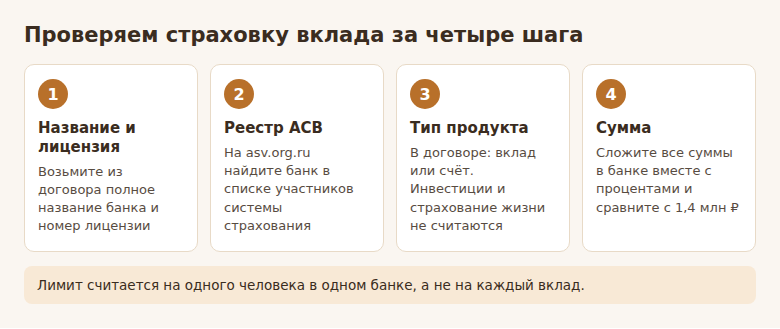
- Проверьте банк в списке участников системы страхования на сайте АСВ и лицензию на сайте Банка России.
- Лимит — 1,4 млн ₽ на человека в одном банке вместе с процентами.
- Страхуются вклады и счета, в том числе карточные и накопительные.
- Брокерские счета, ИСЖ, НСЖ, обезличенные металлические счета и электронные деньги под страховку не попадают.
- Выплаты начинаются не раньше чем через 14 дней после страхового случая, если АСВ не назначит более ранний срок.
Шаг 1. Убедитесь, что банк участвует в системе
Страхование вкладов обязательно для банков, которые работают с деньгами граждан. Но проверять нужно именно организацию из вашего договора.
- Найдите в договоре или в приложении полное название банка и номер лицензии. Они указаны в разделе с реквизитами.
- Откройте сайт Агентства по страхованию вкладов asv.org.ru и найдите раздел со списком банков — участников системы.
- Найдите банк по названию и сверьте номер в реестре.
- На сайте Банка России cbr.ru в справочнике кредитных организаций посмотрите, действует ли лицензия.
Микрофинансовая организация, кредитный кооператив, брокер или инвестплатформа в системе страхования вкладов не участвуют. Слово «вклад» в рекламе таких организаций ничего не гарантирует.
Шаг 2. Проверьте, что именно вы открыли
Менеджер в отделении может предложить продукт «с доходностью выше вклада», и по названию не всегда понятно, что это. Смотрите на документ, который вы подписали.
| Застраховано | Не застраховано |
|---|---|
| Срочные вклады и вклады до востребования | Брокерский счёт, ИИС, акции и облигации |
| Накопительные счета | Инвестиционное и накопительное страхование жизни |
| Текущие и карточные счета, в том числе зарплатные | Обезличенные металлические счета |
| Деньги на счетах ИП | Электронные деньги (баланс кошелька) |
| Вклады в иностранной валюте | Деньги в доверительном управлении |
Если в заголовке документа написано «договор банковского вклада» или «договор банковского счёта» — это ваш случай. «Полис», «договор страхования», «договор доверительного управления» или «брокерское обслуживание» означают, что система АСВ не сработает, даже если вы оформляли всё в отделении банка.
Шаг 3. Посчитайте сумму в одном банке
Общий лимит — 1,4 млн ₽ на одного человека в одном банке, включая начисленные проценты. Если у вас там три вклада и счёт, суммы сложат. Открытие нового вклада в том же банке лимит не увеличивает.
Например, на вкладе 1,2 млн ₽, на накопительном счёте 300 тысяч ₽ и на карте 50 тысяч ₽. Вместе 1,55 млн ₽, возместят 1,4 млн ₽, а 150 тысяч ₽ пойдут в очередь кредиторов при банкротстве банка, и вернуть их будет намного сложнее.
Если денег больше лимита, распределите их между разными банками с запасом на проценты. Банки одной группы проверяйте отдельно: страховка считается по каждой лицензии.
Вклады мужа и жены страхуются раздельно, у каждого свой лимит, если деньги лежат на разные имена. Смотрите, на кого оформлен договор.
Когда лимит выше
Закон предусматривает повышенное возмещение до 10 млн ₽ для денег, которые оказались на счёте в особых обстоятельствах. Сюда относятся, например, деньги от продажи жилья, наследство, социальные выплаты и суммы по решению суда. Обстоятельства нужно подтвердить документами, а заявление на такую выплату подают отдельно.
Если на счёт поступила крупная сумма от продажи квартиры, сохраните договор и банковскую выписку, чтобы при необходимости было чем подтвердить происхождение денег.
Что делать, если у банка отозвали лицензию
- Узнайте на сайте АСВ или в сообщении Банка России, какой банк-агент выплачивает возмещение.
- Подождите начала выплат. По закону деньги выплачивают в течение трёх рабочих дней после подачи документов, но не раньше чем через 14 дней после страхового случая, если АСВ не назначит более ранний срок.
- Подайте заявление с паспортом в банк-агент или онлайн, если этот способ предусмотрен для вашего случая. Получить деньги можно наличными или переводом на счёт.
- Если вы не согласны с суммой, подайте возражения: сверьте её с договорами и выпиской.
Страховой случай наступает и при введении моратория на удовлетворение требований кредиторов, порядок выплаты в этом случае такой же.
Проверьте договор и реестр заранее: после отзыва лицензии перераспределить деньги между банками уже не получится, останется только получить то, что положено.
Частые вопросы
Что будет с процентами при страховом случае?
Проценты считаются до дня наступления страхового случая и входят в лимит 1,4 млн ₽. Дальше проценты по этому вкладу не начисляются.
Как возмещают вклад в долларах или юанях?
Возмещение выплачивают в рублях по курсу Банка России на день страхового случая.
Застрахованы ли деньги на счёте ребёнка?
Да, у ребёнка свой лимит как у отдельного вкладчика, если договор оформлен на него. Получать деньги будет законный представитель.
Что будет, если я должен банку по кредиту?
Сумму долга вычтут из возмещения, если обязательства встречные. Оставшуюся задолженность придётся продолжать выплачивать, новые реквизиты укажут в уведомлении.
© kak2.ru
Оставить комментарий