
Как выбрать дебетовую карту: обслуживание, кэшбэк и процент на остаток
Банки конкурируют рекламой: кэшбэк до 30%, бесплатное обслуживание и проценты на остаток. В тарифе часто оказывается, что 30% действует только у партнёров, бесплатность — при тратах от определённой суммы, а проценты начисляются на отдельный счёт.
Ниже — шесть параметров, по которым реально сравнивать карты, и порядок, как выбрать подходящую за полчаса.
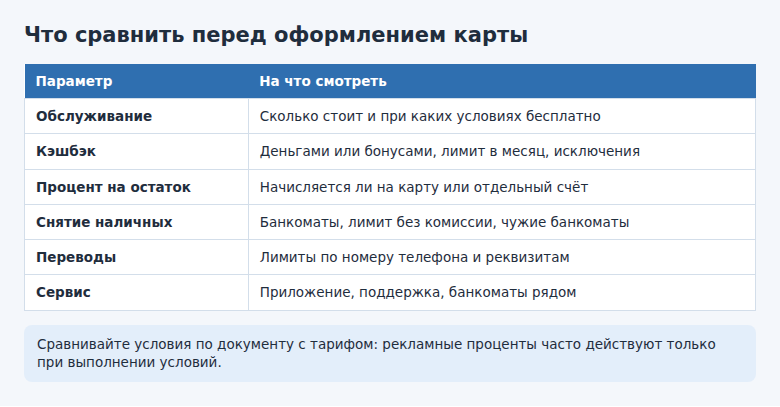
- Откройте документ с тарифами и посмотрите, при каких условиях обслуживание бесплатно.
- Считайте реальный кэшбэк по вашим расходам, а не по максимальному проценту из рекламы.
- Проверьте, есть ли процент на остаток или отдельный накопительный счёт.
- Проверьте лимиты на снятие и переводы без комиссии.
- Для зарплаты спросите, есть ли дополнительные условия у банка вашего работодателя.
Начните с того, зачем нужна карта
Одна карта подходит не для всех задач. Определите основную цель, и половина предложений отпадёт сама.
- Повседневные траты. Важен кэшбэк и удобное приложение.
- Зарплата. Обычно банк работодателя предлагает особые условия. Сравните с тем, что доступно вам в другом банке.
- Снятие наличных. Важны банкоматы рядом с домом и лимит без комиссии.
- Хранение денег. Лучше отдельный накопительный счёт: на самой карте процент бывает не всегда.
- Карта для ребёнка или родителей. Важны бесплатное обслуживание и простое приложение.
Сколько стоит обслуживание
Самая частая реклама — «бесплатно». Откройте тарифы и найдите конкретные условия. Обслуживание может быть бесплатным в трёх случаях:
- Всегда. Лучший вариант: ничего не нужно выполнять.
- При тратах или остатке. Например, если покупки за месяц превышают заданную сумму или на счетах в банке лежит определённый остаток. Посчитайте, выполняете ли вы это каждый месяц.
- За подписку. Плата за подписку на сервисы банка фактически заменяет обслуживание. Сверьте цену с тем, что вы получаете.
Если плата зависит от условий, посмотрите её размер в месяцы, когда условия не выполнены: она спишется автоматически.
Как считать кэшбэк
Рекламная цифра обычно относится к одной категории или партнёру. Посчитайте на своих расходах за прошлый месяц. Выгрузите операции и посмотрите на самые большие статьи: продукты, транспорт, аптеки, кафе.
Простой пример: траты 40 000 ₽. Карта А даёт 1% на всё — 400 ₽. Карта Б даёт 5% на продукты, но продуктов 12 000 ₽, а на остальное ничего — 600 ₽. Если в карте Б потолок 500 ₽ в месяц, выгода будет 500 ₽.
Прочитайте условия:
- деньги это или бонусы и как их тратить;
- есть ли лимит в месяц;
- какие операции кэшбэка не дают: переводы, ЖКХ, связь, штрафы;
- нужно ли выбирать категории и как часто.
Проценты на остаток
Некоторые банки начисляют проценты прямо на остаток по карте. Но чаще проценты дают на отдельном накопительном счёте. Схема удобна, если не нужно постоянно переводить туда и обратно: некоторые банки делают это автоматически.
Посмотрите, как считают проценты: на минимальный месячный остаток или ежедневный. На минимальный остаток траты в конце месяца снизят доход сильнее. Проценты облагаются налогом по общим правилам, если годовой доход выше лимита.
Снятие наличных и переводы
| Вопрос | Где искать ответ |
|---|---|
| Сколько можно снять в своих банкоматах без комиссии? | Тариф, раздел о выдаче наличных |
| Бесплатно ли снимать в чужих? | Тариф и экран банкомата перед снятием |
| Какие лимиты на переводы по номеру телефона? | Тариф, раздел о переводах |
| Берут ли плату за СМС? | Тариф и настройки уведомлений |
Подумайте, сколько наличных вы снимаете в месяц и есть ли банкоматы банка рядом. Удобство часто важнее лишних 100 ₽ кэшбэка.
Если зарплатная карта не устраивает
Работодатель может предложить карту определённого банка, но Трудовой кодекс разрешает вам сменить банк. По статье 136 нужно письменно сообщить работодателю новые реквизиты не позднее чем за 15 календарных дней до выплаты зарплаты. Реквизиты счёта для зачисления можно получить в приложении нового банка.
Прежде чем менять, сравните условия: зарплатные карты часто обслуживаются бесплатно, а в новом банке могут появиться условия по тратам.
Порядок выбора
- Выберите три банка, отделения или банкоматы которых вам доступны.
- Откройте на сайтах документы с тарифами. Рекламный лист и тариф — разные вещи.
- Выпишите условия бесплатности, лимиты и кэшбэк в таблицу.
- Посчитайте кэшбэк на своих тратах и вычтите плату за обслуживание.
- Оформите одну карту и через месяц посмотрите, совпала ли реальная выгода с расчётом.
Заводить карту из-за временной акции имеет смысл только тогда, когда вы готовы выполнять её условия и позже закрыть счёт. Если карта больше не нужна, закройте счёт: карта в ящике не отменяет договор, и за неактивный счёт иногда начисляется плата.
Частые вопросы
Сколько карт нужно?
Обычно хватает двух: основной и запасной в другом банке. Запасная поможет, если в первом банке случится сбой или блокировка.
Выбирать «Мир» или другую платёжную систему?
Для покупок в России и выплат от государства используется «Мир». За границей принимают её не везде, а карты других систем, выпущенные российскими банками, могут работать с ограничениями. Для поездки уточняйте заранее.
Лучше виртуальная карта или пластик?
Виртуальная подходит для интернет-покупок и оплаты телефоном. Пластик нужен для банкоматов без бесконтактной оплаты и для магазинов без NFC.
Как быстро закрыть ненужную карту?
Обнулите баланс, отключите подписки и подайте заявление о закрытии счёта в приложении или отделении. Сохраните подтверждение.
© kak2.ru
Оставить комментарий