
Как правильно закрыть кредитную карту
Кредитку нельзя просто разрезать ножницами и забыть. Пока договор действует, банк может начислять плату за обслуживание, СМС-информирование и страховку — и через полгода «мёртвая» карта превращается в просрочку и испорченную кредитную историю. Чтобы такого не случилось, закрывать карту нужно по правилам.
Рассказываем, как полностью погасить долг до копейки, подать заявление о закрытии счёта, получить подтверждение и проверить, что карта действительно закрыта.
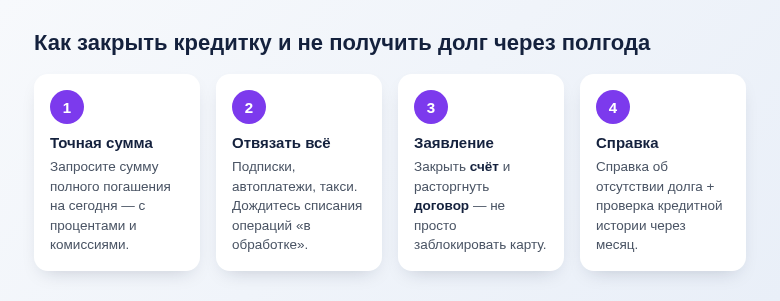
- Узнайте в банке точную сумму полного погашения на сегодня — с процентами и комиссиями — и внесите её.
- Подайте заявление о закрытии счёта и расторжении договора: в приложении, по телефону или в отделении. Блокировка карты — это не закрытие.
- Дождитесь закрытия счёта, возьмите справку об отсутствии задолженности и проверьте кредитную историю через месяц.
Почему нельзя просто перестать пользоваться картой
Кредитная карта — это кредитный договор и счёт. Перестав ей пользоваться, вы не расторгаете договор, поэтому:
- банк может списывать годовое или ежемесячное обслуживание и плату за уведомления, и при нулевом балансе это уходит в долг;
- на этот долг начисляются проценты и штрафы, а данные о просрочке уходят в бюро кредитных историй;
- неиспользованный лимит всё равно учитывается при расчёте вашей долговой нагрузки — из-за этого вам могут отказать в ипотеке или дать меньшую сумму;
- карта перевыпускается по окончании срока, и новая может прийти по почте или ждать в отделении.
Поэтому если кредитка больше не нужна, её стоит закрыть официально.
Шаг 1. Узнайте точную сумму долга
Остаток на главном экране приложения — это не всегда вся сумма. В неё могут не входить проценты, начисленные с начала текущего периода, комиссия за снятие наличных или плата за обслуживание, которая спишется в конце месяца.
- В приложении банка откройте кредитную карту и найдите пункт «Полное погашение», «Закрыть долг» или «Погасить всю задолженность». Банк покажет сумму на сегодня.
- Если такого пункта нет, напишите в чат или позвоните в поддержку и попросите сумму для полного погашения на конкретную дату.
- Внесите эту сумму. Можно положить чуть больше — излишек вернут при закрытии счёта.
Если вы укладываетесь в льготный период, процентов не будет. Но учтите: грейс обычно не распространяется на снятие наличных и переводы с карты.
Шаг 2. Подождите, пока пройдут все операции
Покупки иногда списываются со счёта не сразу, а через несколько дней — сначала деньги только блокируются. Если закрыть карту раньше, такие операции повесят новый долг уже на закрытом договоре. Поэтому:
- отвяжите карту от подписок, такси, маркетплейсов, Mir Pay и автоплатежей — пригодится инструкция как отключить автоплатежи;
- не пользуйтесь картой хотя бы несколько дней перед закрытием;
- проверьте, что в приложении нет операций в статусе «В обработке».
Шаг 3. Подайте заявление о закрытии
Есть три способа, и все они равноценны:
- В приложении. У многих банков в настройках кредитки есть пункт «Закрыть карту» или «Закрыть счёт». Иногда он спрятан в разделе «Ещё», «Реквизиты и документы» или «Управление».
- По телефону или в чате. Оператор оформит заявку. Попросите номер обращения и сохраните его.
- В отделении. Напишите заявление о расторжении договора и закрытии счёта кредитной карты. Сделайте копию и попросите сотрудника поставить на ней отметку о приёме с датой.
Просите закрыть именно счёт и расторгнуть договор. Если только заблокировать или «закрыть карту», счёт может остаться открытым, и банк продолжит считать вас клиентом с лимитом.
Если на счёте остались свои деньги, банк вернёт их — переводом на другой ваш счёт или наличными в кассе. Учтите, что накопленные бонусы и кешбэк при закрытии обычно сгорают, поэтому потратьте их заранее.
Шаг 4. Возьмите справку и проверьте результат
Счёт закрывают не всегда мгновенно: банку может понадобиться время, чтобы завершить расчёты по всем операциям. Когда счёт будет закрыт:
- Закажите справку о закрытии счёта и отсутствии задолженности. Во многих банках она формируется в приложении в разделе документов. Храните её хотя бы три года.
- Убедитесь, что карта пропала из приложения или значится закрытой.
- Через месяц проверьте кредитную историю: договор должен быть отмечен как закрытый, без просрочек. Как запросить её бесплатно, читайте в статье о проверке кредитной истории.
Если в отчёте карта всё ещё открыта или висит долг, обратитесь в банк со справкой — он обязан передать исправленные сведения в бюро.
Можно ли закрыть карту с долгом
Нет. Пока есть задолженность, договор не будет расторгнут, даже если вы сдадите карту и напишете заявление. Можно только заблокировать её, чтобы не тратить дальше, и гасить долг по графику. Если платить нечем, обсудите с банком реструктуризацию или кредитные каникулы, но не прекращайте платежи молча.
Частые вопросы
Испортит ли закрытие карты кредитную историю?
Нет. Аккуратно погашенная и закрытая карта остаётся в истории как положительный опыт. Хуже бывает, когда кредиток много и все с большими лимитами — это повышает долговую нагрузку.
Что делать с пластиком?
После закрытия разрежьте карту, особенно через чип и магнитную полосу. Возвращать её банку обычно не требуется, но некоторые просят сдать при оформлении заявления в отделении.
Банк продолжает списывать деньги после закрытия. Что делать?
Напишите претензию со ссылкой на дату и номер заявления о закрытии. Если банк не реагирует, подайте жалобу в интернет-приёмную Банка России на cbr.ru.
Главное — закрыть карту официально: погасить долг до копейки, подать заявление о закрытии счёта и не выбрасывать справку. Тогда никакие внезапные комиссии вас не догонят.
© kak2.ru

Оставить комментарий