
Как бесплатно узнать свою кредитную историю
Кредитная история — это досье о том, как вы берёте и возвращаете кредиты. Банк смотрит в неё, прежде чем одобрить ипотеку, кредитку или даже рассрочку на телефон. А ещё по ней можно вовремя заметить, что на ваше имя кто-то оформил микрозайм.
Платить за проверку не нужно: несколько раз в год свою кредитную историю можно получить бесплатно. Рассказываем, как это сделать через Госуслуги и сайты бюро кредитных историй и на что смотреть в отчёте.
- На Госуслугах запросите сведения о бюро кредитных историй — придёт список бюро, где хранится ваша история.
- Зайдите на официальный сайт каждого бюро из списка, войдите через Госуслуги и закажите бесплатный отчёт.
- Каждое бюро бесплатно выдаёт отчёт 2 раза в год, лимит считается отдельно для каждого бюро.
- Проверьте личные данные, договоры, просрочки и запросы; ошибки оспорьте через бюро.
Где хранится кредитная история
Единой базы нет. Кредитные истории хранят бюро кредитных историй (БКИ) — организации, которые работают по лицензии Банка России. Банки и МФО передают сведения о ваших договорах в одно или сразу несколько бюро, поэтому история может быть разбросана по разным местам, и в каждом бюро она может немного отличаться.
Поэтому порядок действий всегда двухшаговый: сначала узнать, в каких бюро хранится ваша история, затем запросить отчёт в каждом из них. На момент подготовки статьи в государственном реестре Банка России шесть бюро. Крупнейшие из них — НБКИ, ОКБ и «Скоринг бюро». Актуальный перечень с адресами официальных сайтов всегда можно посмотреть на cbr.ru в разделе о бюро кредитных историй.
Шаг 1. Узнайте, в каких бюро ваша история
Список бюро выдаёт Центральный каталог кредитных историй (ЦККИ), который ведёт Банк России. Проще всего отправить запрос через Госуслуги:
- Войдите на gosuslugi.ru или в приложение Госуслуг с подтверждённой учётной записью.
- В поиске наберите «бюро кредитных историй» и выберите услугу получения сведений о бюро кредитных историй.
- Проверьте данные, которые подставятся из профиля, и отправьте заявление.
- Дождитесь ответа в личном кабинете — придёт список бюро, где хранится ваша кредитная история.
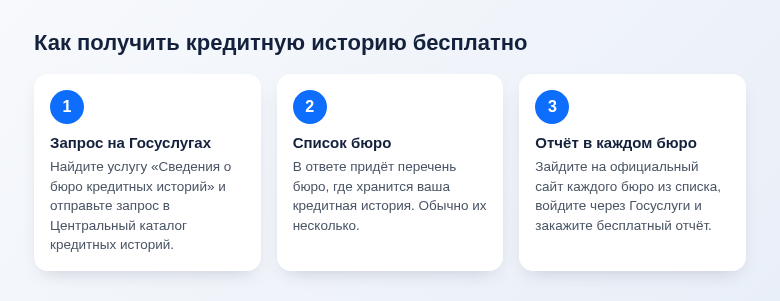
По данным Банка России, при запросе через Госуслуги ответ приходит в течение одного рабочего дня. Если вы никогда не брали кредиты, рассрочки и займы, в ответе может быть сказано, что кредитной истории нет, — это нормально.
Без Госуслуг запрос в ЦККИ можно отправить через банк, нотариуса или бюро кредитных историй. Этот вариант дольше и не всегда бесплатный, поэтому сверяйтесь с условиями на официальном сайте Банка России.
Шаг 2. Закажите отчёт в каждом бюро
Теперь у вас есть список. Зайдите на официальный сайт каждого бюро из него — адрес лучше взять из ответа ЦККИ или с сайта Банка России, а не из поисковой рекламы.
- Найдите на сайте бюро раздел для частных лиц: «Получить кредитную историю», «Кредитный отчёт» или похожий.
- Зарегистрируйтесь. Большинство бюро предлагают войти через Госуслуги — так быстрее всего подтвердить личность.
- Выберите бесплатный отчёт. Бюро часто предлагают и платные услуги — подписку на уведомления, расширенный скоринг. Для проверки истории они не нужны.
- Скачайте отчёт или откройте его в личном кабинете.
Сколько раз бесплатно? По закону о кредитных историях каждое бюро должно бесплатно выдавать отчёт два раза в календарный год, причём на бумаге бесплатно можно получить его не больше одного раза. Сверх этого бюро может брать плату. Лимит считается отдельно для каждого бюро, так что, проверив историю в НБКИ, вы не тратите бесплатные запросы в ОКБ. Конкретные условия и цены за дополнительные запросы смотрите на сайте бюро.
Можно ли посмотреть историю в приложении банка
Некоторые банки показывают кредитную историю или кредитный рейтинг прямо в приложении. Это удобно, но учтите два момента: банк, как правило, получает данные только из одного-двух бюро, с которыми сотрудничает, и услуга может оказаться платной. Для полной картины надёжнее заказать отчёты во всех бюро из списка ЦККИ.
Также будьте осторожны с сайтами, которые обещают «проверить кредитную историю за минуту» по паспорту. Бесплатно это делают только сами бюро, а передавать паспортные данные непонятным сервисам рискованно.
Что проверить в отчёте
Отчёт выглядит громоздко, но смотреть стоит на несколько вещей:
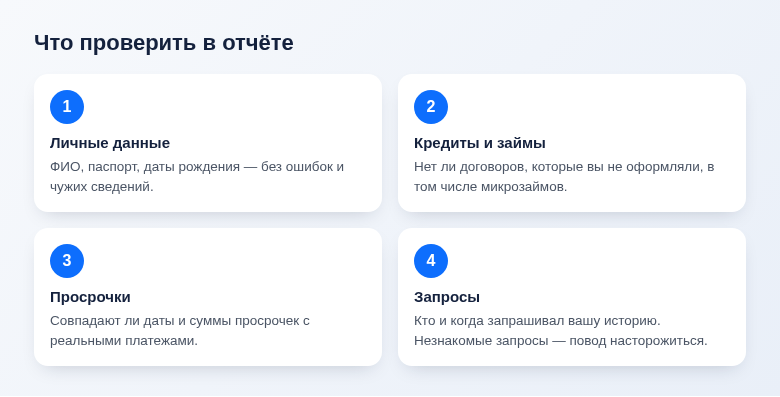
- Титульная часть — ваши ФИО, паспортные данные, дата рождения. Ошибки здесь иногда приводят к тому, что к вашей истории «приклеиваются» чужие кредиты.
- Список договоров — все кредиты, кредитные карты, займы, рассрочки. Если видите договор, который вы не заключали, это серьёзный повод для беспокойства.
- Просрочки — даты и суммы. Бывает, что кредит давно погашен, а в бюро он висит открытым или с просрочкой.
- Запросы — кто запрашивал вашу историю. Много запросов от незнакомых МФО может говорить о том, что кто-то пытался взять займ на ваше имя.
Что делать, если в истории ошибка
- Подайте в бюро заявление об оспаривании — обычно это можно сделать в том же личном кабинете. Укажите, какие именно сведения неверны.
- Бюро проверит данные у банка или МФО, который их передал, и исправит историю или объяснит отказ. Сроки рассмотрения указаны на сайте бюро.
- Параллельно можно обратиться напрямую в банк, который передал неверные данные, и попросить исправить их.
- Если в истории есть чужой займ, обратитесь в МФО или банк, выдавший его, и в полицию с заявлением о мошенничестве.
Чтобы мошенники не смогли оформить новые кредиты, имеет смысл установить запрет на кредиты через Госуслуги. Как это сделать, мы рассказывали в статье как оформить самозапрет на выдачу кредитов и займов.
Частые вопросы
Влияет ли проверка своей истории на кредитный рейтинг?
Нет. Ваш собственный запрос не ухудшает историю и не виден банкам как попытка взять кредит.
Можно ли «обнулить» плохую кредитную историю?
Удалить достоверные сведения о просрочках нельзя — исправляются только ошибки. История со временем улучшается сама, если аккуратно платить по текущим кредитам. Сроки хранения данных установлены законом, их можно уточнить на сайте Банка России.
Как часто стоит проверять кредитную историю?
Достаточно одного-двух раз в год, а также перед крупным кредитом или ипотекой. Если потеряли паспорт или получили подозрительное SMS о займе — проверьте внепланово.
© kak2.ru
Оставить комментарий