
Как планировать бюджет при нерегулярном доходе
В одном месяце пришло 150 000 рублей, в следующем — 30 000. В удачный месяц тратите легко, а в слабый занимаете. Советы вроде «откладывайте 10% от зарплаты» не работают там, где нет понятной зарплаты: у фрилансеров, самозанятых, продавцов на процентах, сезонных работников.
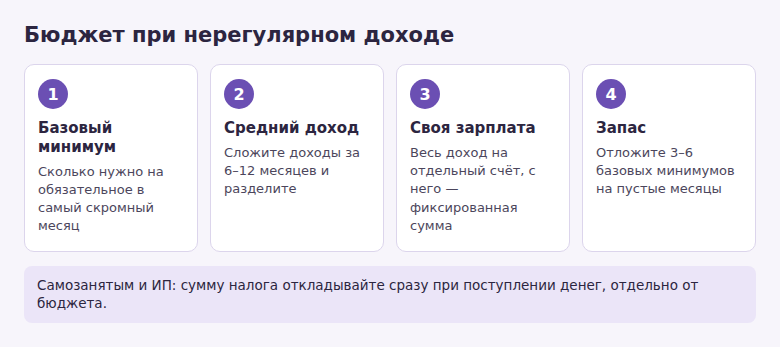
Ниже — схема, которая отделяет траты от поступлений. Она состоит из базового минимума, собственной «зарплаты» и подушки на пустые месяцы.
- Посчитайте базовый минимум на месяц — самые необходимые расходы без излишеств.
- Определите средний доход за 6–12 месяцев и возьмите ориентир ниже среднего.
- Все поступления складывайте на отдельный счёт и платите себе фиксированную сумму.
- Копите запас на 3–6 базовых минимумов.
- Налоги выделяйте сразу после каждого поступления.
Шаг 1. Посчитайте базовый минимум
Это сумма, без которой месяц не прожить: аренда или ипотека, коммунальные услуги, продукты, связь, транспорт, лекарства, платежи по кредитам. Кафе, подписки и новые покупки сюда не входят.
- Возьмите расходы за последние три месяца в банке.
- Оставьте только необходимые.
- Добавьте редкие обязательные платежи, поделив на 12: страховка, налог, учёба.
Например, аренда 30 000 ₽, коммуналка 6 000 ₽, продукты 20 000 ₽, связь и транспорт 6 000 ₽. Базовый минимум — 62 000 ₽. Эта цифра понадобится во всех следующих шагах.
Шаг 2. Определите свой реальный доход
Выпишите поступления за последние 6–12 месяцев. Самые удачные и слабые месяцы оставьте в расчёте: они как раз и создают разницу.
| Показатель | Как считать | Для чего |
|---|---|---|
| Средний доход | Сумма за год ÷ 12 | Верхняя граница расходов |
| Слабый месяц | Самый низкий доход за год | Понимание риска |
| Осторожный ориентир | Среднее за три самых слабых месяца | Сумма для плана |
Если за год заработано 960 000 ₽, средний месяц — 80 000 ₽. Три самых слабых дали 40 000, 45 000 и 50 000 ₽, в среднем 45 000 ₽. Базовый минимум в этом примере выше, поэтому запас становится обязательным.
Шаг 3. Назначьте себе зарплату
Главная идея в том, чтобы разделить поступления и траты.
- Откройте отдельный счёт для доходов. Лучше накопительный.
- Все поступления от заказчиков, магазинов, платформ сначала идут туда.
- В один и тот же день месяца переводите на основную карту фиксированную сумму — вашу зарплату.
- Если в удачный месяц пришло больше, остаток не тратится, а остаётся на счёте.
- Если пришло меньше, зарплата выплачивается из накопленного остатка.
Зарплату берите ближе к среднему доходу, но с запасом: например, 70 000 ₽ при среднем 80 000 ₽. Это оставляет деньги на налоги, цели и слабые месяцы.
Шаг 4. Соберите запас
Подушка для нерегулярного дохода должна быть больше, чем при обычной зарплате: цель — 3–6 базовых минимумов, а в сезонной работе больше. При минимуме 62 000 ₽ это от 186 000 до 372 000 ₽.
Копить начинайте с первого месяца. Часть денег из удачных месяцев не отправляйте в зарплату. Запас храните отдельно от основного счёта: на накопительном счёте, чтобы деньги были доступны и приносили проценты.
Пока запаса нет, установите упрощённое правило: сначала базовый минимум, затем налоги, затем запас и только потом остальное.
Налоги и редкие платежи
Самозанятым и ИП налог лучше откладывать сразу при каждом поступлении, в процентах от суммы. Отдельный подсчёт в конце месяца приводит к тому, что денег на налог уже нет. Налог на профессиональный доход приложение «Мой налог» считает само, а ИП учитывает систему налогообложения и страховые взносы.
Другие нерегулярные расходы такие же: годовая страховка, техобслуживание машины, отпуск. Поделите их сумму на 12 и каждый месяц добавляйте к бюджету.
Что делать в пустой месяц и в удачный
- Пустой месяц. Платите себе зарплату из остатка, сократите траты сверх минимума, не берите новых кредитов для обычных расходов.
- Запас заканчивается. Снизьте зарплату до минимума и ищите дополнительный заказ или договаривайтесь о переносах с кредитором.
- Удачный месяц. Не повышайте траты сразу. Доведите запас до цели, потом увеличивайте зарплату на небольшой шаг.
- Сезонность. Посмотрите на прошлый год и заранее откладывайте в сильные месяцы на слабые.
Счёт доходов удобно проверять раз в месяц, в день своей зарплаты: сколько поступило, сколько осталось, хватит ли на следующие три выплаты. Такая короткая сверка заранее показывает, что запас тает, и у вас есть время найти заказ.
Начните с простого: выделите отдельный счёт для всех поступлений и назначьте себе зарплату со следующего месяца. Через квартал цифры станут понятнее.
Частые вопросы
Какая сумма зарплаты разумна в начале?
Если запаса нет, равняйтесь на базовый минимум плюс небольшую сумму на личные траты. По мере роста запаса её можно поднимать.
Можно ли вести всё в одном счёте?
Можно, но смешивание мешает видеть, сколько денег у вас остаётся на жизнь. Отдельный счёт снимает этот вопрос.
Что делать, если доход ещё меньше базового минимума?
Пересмотрите постоянные расходы: аренду, тарифы, платежи по кредитам. Параллельно ищите стабильную подработку: одних приёмов учёта тут не хватит.
Брать ли кредитку на слабый месяц?
Можно использовать льготный период как короткий мост, если точно успеете закрыть. Для регулярных пустых месяцев кредитка лишь откладывает проблему.
© kak2.ru
Оставить комментарий