
Как посчитать, сколько откладывать в месяц на крупную покупку
Хочется новый диван, ноутбук или отпуск следующим летом, но «откладывать, сколько получится» часто заканчивается ничем. Без цифры откладывать трудно: непонятно, хватит ли 5 000 ₽ в месяц или нужно больше, а срок всё время отодвигается.
Расчёт занимает пять минут. Разберём формулу, запас на рост цен, учёт процентов и что делать, если месячная сумма не помещается в бюджет.
- Сумма в месяц равна разности цели и накопленного, делённой на число месяцев.
- Добавьте запас 5–15%: цена может вырасти, а условия поменяться.
- Проценты на счёте учитывайте только как запас, а не как обязательную часть плана.
- Если сумма не помещается в бюджет, сдвиньте срок или уменьшите цель.
- Настройте автоперевод в день зарплаты на отдельный счёт.
Формула и пример
Нужны три числа: сколько стоит цель, сколько уже есть и когда нужны деньги.
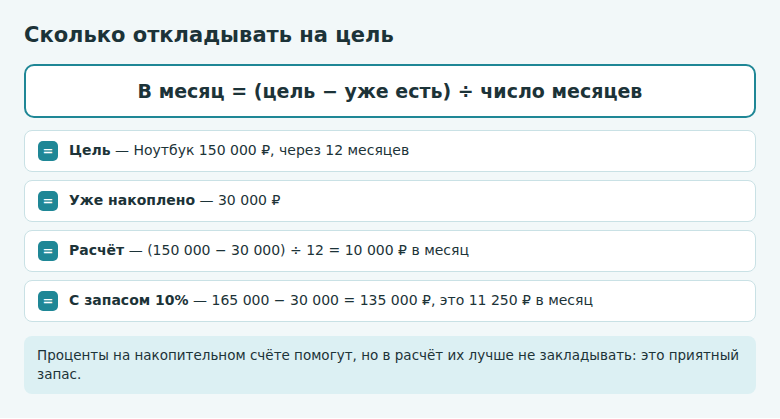
В месяц = (цель − уже накоплено) ÷ число месяцев
Ноутбук стоит 150 000 ₽, накоплено 30 000 ₽, покупка через год.
- Осталось набрать: 150 000 − 30 000 = 120 000 ₽.
- Делим на 12: 120 000 ÷ 12 = 10 000 ₽.
Если поездка через 8 месяцев и нужно 80 000 ₽, откладывайте 10 000 ₽ в месяц. Если срок годовой и денег нет совсем, цель 240 000 ₽ означает 20 000 ₽ в месяц.
Чем ближе срок, тем заметнее сумма. Та же цель за 6 месяцев вместо 12 потребует вдвое больших взносов, поэтому планируйте крупные покупки заранее.
Как определить сумму цели
Цена в рекламе — это ещё не вся цель. Запишите отдельно:
- Сама покупка. Сравните цены в нескольких магазинах.
- Дополнительные расходы. Для дивана — доставка и подъём, для машины — страховка и учёт, для отпуска — билеты и страховка в поездку.
- Рост цены. Для длинных сроков заложите прибавку. Для целей на год добавляют 5–15%, если цена может заметно измениться.
- Запас на непредвиденное. Ремонт и переезд часто выходят дороже плана.
С ноутбуком и запасом 10% цель становится 165 000 ₽, и сумма в месяц меняется с 10 000 ₽ до 11 250 ₽ (135 000 ÷ 12).
Учитывать ли проценты
Деньги на накопительном счёте или вкладе приносят доход, но для плана удобнее его не закладывать: ставка может снизиться, а срок сдвинуться. Считайте проценты бонусом, и цель будет достигнута чуть раньше или с запасом.
Если срок длинный, больше двух лет, проценты становятся заметной частью. Тогда можно посчитать регулярный взнос с учётом ставки в таблице. В Excel для этого подходит функция ПЛТ:
=ПЛТ(0,12/12;36;0;-500000)
Формула показывает, сколько откладывать в месяц, чтобы накопить 500 000 ₽ за 36 месяцев при условной ставке 12% годовых. Результат — примерно 11 600 ₽ в месяц, а без процентов пришлось бы откладывать почти 13 900 ₽. Ставка здесь для примера, подставляйте свою.
Если сумма не вписывается в бюджет
Сравните её с тем, что остаётся в месяц после обязательных расходов и обычных трат. Если не хватает, есть несколько вариантов, и они складываются:
- Сдвиньте срок. 120 000 ₽ при 10 000 ₽ в месяц — год. При 6 000 ₽ в месяц — 20 месяцев.
- Уменьшите цель. Модель попроще, отпуск в другой сезон или покупка б/у.
- Сократите расход. Отмените редкие подписки, снизьте траты на доставку на время накоплений.
- Добавьте разовые поступления. Премия, налоговый вычет, продажа ненужных вещей уменьшают сумму.
Если целей несколько, не делите равномерно: начните с ближайшей или самой важной, а остальные поставьте в очередь. Или откройте отдельные счета с разными суммами и подпишите их: многие банки разрешают называть счета.
Как настроить автоматические накопления
- Откройте накопительный счёт или цель в приложении банка.
- Настройте регулярный перевод на день зарплаты или следующий.
- Поставьте сумму из расчёта и округлите вверх.
- Раз в квартал проверяйте цену цели и пересчитывайте сумму.
Деньги, которые уходят автоматически, труднее потратить случайно. Если ваш банк предлагает округлять покупки и отправлять сдачу в накопления, можно подключить как дополнение, но не вместо основного перевода.
Для коротких целей с точной датой, например оплаты учёбы, можно открыть вклад нужного срока: процент заранее известен, и досрочное снятие не будет искушать.
Запишите цель, дату и сумму в месяц, поставьте автоперевод на ближайшую зарплату и проверьте план через три месяца.
Как следить за прогрессом
Удобно держать короткую таблицу, где видно план и факт по месяцам. Записывайте сумму, которая должна быть к этому месяцу, и сумму на счёте. Если отставание больше одного взноса, решите заранее: увеличить платёж или сдвинуть срок.
| Месяц | План | Факт |
|---|---|---|
| 1-й | 40 000 ₽ | 40 000 ₽ |
| 2-й | 50 000 ₽ | 48 000 ₽ |
| 3-й | 60 000 ₽ | 58 000 ₽ |
Если приложение банка позволяет ставить цели, можно видеть процент выполнения сразу на счёте. Цифра прогресса помогает не брать деньги на случайные покупки.
Частые вопросы
Что делать, если пропустил месяц?
Распределите пропущенную сумму на оставшиеся месяцы или перенесите срок. Не бросайте план: один пропуск мало что меняет.
Что лучше: копить или купить в кредит?
Сравните переплату и срок. Если покупку можно отложить, накопление почти всегда дешевле. Если вещь срочно нужна для работы, посчитайте общую стоимость кредита.
Нужен ли отдельный счёт на каждую цель?
Отдельные счета или цели в приложении помогают не смешивать деньги. Если целей две-три, этого достаточно. Больше — уже сложно держать в голове.
Как быть с инфляцией на длинной цели?
Пересматривайте цену раз в полгода. При больших суммах можно заложить рост, но точный прогноз дать невозможно.
© kak2.ru
Оставить комментарий