
Как досрочно погасить кредит: уменьшить срок или платёж
Появились свободные деньги — премия, отпускные, наследство — и хочется побыстрее избавиться от кредита. Это почти всегда выгодно: чем раньше вы вернёте долг, тем меньше процентов заплатите банку. Но при частичном погашении банк спросит, что уменьшить — срок или ежемесячный платёж, и от этого выбора зависит, сколько вы сэкономите.
Разбираем, что говорит закон о досрочном погашении, как правильно подать заявление в приложении банка, какой вариант выгоднее и о чём не забыть после закрытия кредита.
- По закону погасить потребительский кредит досрочно можно в любой момент, без штрафов и комиссий, предупредив банк заранее (обычно хватает заявления в приложении).
- Уменьшение срока экономит больше процентов, уменьшение платежа — снижает нагрузку на бюджет.
- Заявление подают до даты списания, а деньги держат на счёте, с которого банк спишет долг.
- После полного погашения возьмите справку о закрытии и проверьте кредитную историю; страховку можно частично вернуть.
Что говорит закон
Права заёмщика закреплены в статье 11 закона о потребительском кредите (353-ФЗ):
- В первые 14 дней после получения обычного кредита (и 30 дней — целевого, например автокредита) его можно вернуть полностью или частично без предупреждения. Платите только проценты за фактические дни пользования.
- Позже вернуть долг досрочно тоже можно в любой момент, уведомив банк не менее чем за 30 календарных дней. Но договор может устанавливать более короткий срок, и большинство банков принимают заявление за день до списания или даже в день платежа.
- Штрафов и комиссий за досрочное погашение потребительского кредита быть не должно. Отказать в нём банк не вправе.
- После частичного погашения банк обязан выдать новый график платежей и пересчитать полную стоимость кредита.
Ипотека тоже погашается досрочно без комиссий, но правила уведомления конкретного банка смотрите в договоре.
Срок или платёж: что выгоднее
При аннуитетных платежах (одинаковых каждый месяц) проценты начисляются на остаток долга. Отсюда простое правило: чем быстрее уменьшается долг, тем меньше процентов.
- Уменьшить срок. Платёж остаётся прежним, но кредит закончится раньше. Экономия максимальная — вы не платите проценты за отрезанные месяцы.
- Уменьшить платёж. Срок прежний, но каждый месяц вы платите меньше. Экономия скромнее, зато освобождаются деньги в бюджете.
Посчитаем на примере. Кредит 1 000 000 ₽ на 5 лет под 20% годовых, платёж — около 26 494 ₽. Без досрочных погашений переплата составит примерно 589 600 ₽. Через год вы вносите досрочно 200 000 ₽:
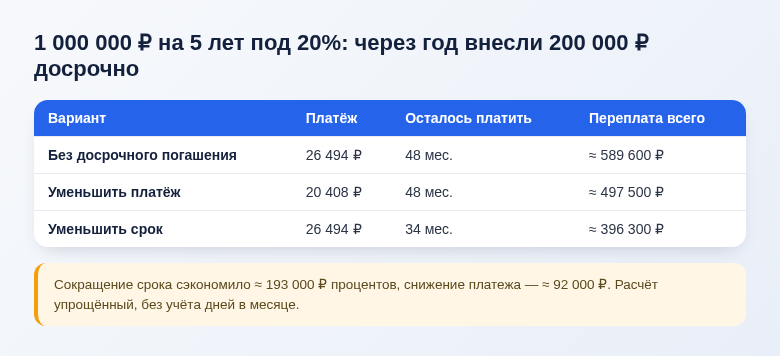
Разница почти в 100 000 ₽ — в пользу сокращения срока. Поэтому если платёж вам по силам, выбирайте срок.
Когда разумнее уменьшать платёж:
- платёж съедает слишком большую часть дохода и нужен запас на случай потери работы или болезни;
- вы планируете новые крупные расходы и хотите освободить деньги;
- вы собираетесь вносить досрочные платежи регулярно: каждое погашение с уменьшением платежа заметно снижает нагрузку, а потом можно сделать большой взнос на сокращение срока.
Как именно будет пересчитан график, определяет договор. Большинство банков дают выбор прямо в приложении. Если варианта нет, уточните в поддержке — иногда по умолчанию уменьшается платёж.
Как погасить кредит досрочно
- Откройте приложение банка, выберите кредит и найдите кнопку «Досрочное погашение» или «Погасить досрочно». В некоторых банках это пункт в разделе «Управление кредитом» или «Ещё».
- Выберите вид: частичное или полное. Для полного банк покажет точную сумму на нужную дату с учётом начисленных процентов.
- Для частичного укажите сумму и что уменьшить — срок или платёж.
- Выберите дату. Во многих банках досрочное погашение проходит только в дату очередного платежа, в других — в любой день.
- Подтвердите заявление кодом и пополните счёт: к дате списания на нём должны быть и сумма досрочного погашения, и обычный ежемесячный платёж, если списание в тот же день.
- После списания проверьте новый график в приложении — он должен измениться.
Если банк не позволяет сделать это онлайн, подайте письменное заявление в отделении и сохраните копию с отметкой о приёме.
Частые ошибки
- Просто внести деньги на счёт без заявления. Тогда банк спишет только обычный платёж, а лишнее будет лежать на счёте без дела. Без заявления досрочного погашения не будет.
- Не хватило денег до копейки. При полном погашении сумма считается на конкретный день. Если внести на несколько рублей меньше, кредит не закроется и пойдут проценты и просрочка.
- Отдать все деньги банку. Не опустошайте подушку безопасности. Если завтра понадобятся деньги, взять новый кредит будет дороже, чем не гасить старый.
- Гасить дешёвый кредит, имея дорогой. Сначала закрывайте долг с самой высокой ставкой — например, кредитную карту, а льготную ипотеку под 6% — в последнюю очередь. Если ставка по вкладу выше ставки по кредиту, гасить досрочно и вовсе может быть невыгодно.
Что сделать после полного погашения
- Возьмите в банке справку о полном погашении и об отсутствии претензий.
- Если к кредиту оформляли страховку, напишите заявление о возврате её части: при полном досрочном погашении вам должны вернуть премию за неиспользованный период, если страховка обеспечивала кредит.
- Закройте счёт, если он больше не нужен, — иначе может остаться плата за обслуживание.
- Через пару недель проверьте кредитную историю: кредит должен значиться закрытым. Как это сделать бесплатно, мы писали в статье как узнать свою кредитную историю.
Частые вопросы
Можно ли вернуть часть налога при досрочном погашении ипотеки?
Вычет по процентам дают за фактически уплаченные проценты. Досрочное погашение его не отменяет, но процентов станет меньше — и вычет тоже.
Можно ли досрочно погасить кредит с господдержкой?
Можно. Но проверьте условия программы: иногда для сохранения льготной ставки нужно соблюдать требования к страхованию, а остаток с субсидией выгоднее гасить последним.
Что выгоднее — гасить досрочно или копить на вкладе?
Сравните ставку кредита со ставкой вклада после налога. Если кредит дороже, гасите кредит. Если вклад приносит больше, можно копить, а потом погасить остаток одним платежом.
Главное правило: всегда подавайте заявление, выбирайте сокращение срока, если платёж посильный, и не отдавайте банку последние сбережения.
© kak2.ru
Оставить комментарий