
Как улучшить кредитную историю
Банк отказывает в кредите, а в письме только общая фраза о решении «по совокупности факторов». Часто причина в кредитной истории: просрочка несколько лет назад, десяток заявок подряд или запись, о которой вы даже не знаете. Стереть такие данные нельзя, а вот уменьшить их вес со временем можно.
Рассказываем, с чего начать и что реально улучшает кредитную историю, а какие обещания лучше сразу пропускать.
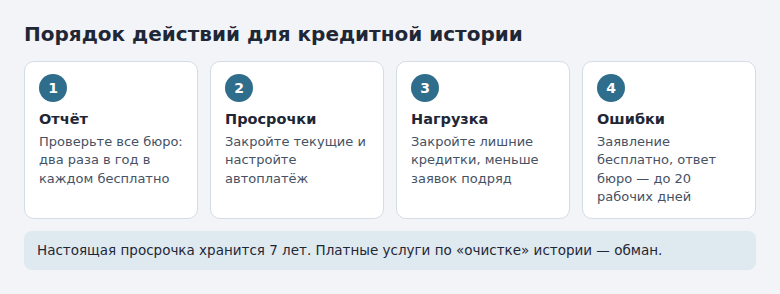
- Сначала узнайте, в каких бюро лежит ваша история, и запросите отчёты: в каждом бюро два раза в год это бесплатно.
- Погасите текущие просрочки в первую очередь: пока они открыты, остальные шаги мало помогают.
- Не подавайте заявки в несколько банков подряд: частые запросы снижают рейтинг.
- Настоящую просрочку удалить нельзя, запись хранится 7 лет. Ошибку исправить можно и бесплатно.
- Не платите тем, кто обещает «очистить» историю: это обман.
Шаг 1. Посмотрите, что о вас записано
Кредитная история лежит в бюро кредитных историй (БКИ). Обычно не в одном: банки передают данные в разные бюро. В реестре Банка России шесть таких компаний, крупнейшие — НБКИ, ОКБ, Скоринг Бюро и КредитИнфо.
- На Госуслугах в поиске найдите услугу «Поиск бюро с вашей кредитной историей». Обычно ответ приходит в личный кабинет за один рабочий день, услуга бесплатна.
- Откройте кабинет каждого бюро из списка и запросите кредитный отчёт. Бесплатно это можно сделать два раза в календарном году в каждом бюро.
- Посмотрите на персональный кредитный рейтинг, если он есть в отчёте. Это число от 0 до 1000. Методика у бюро своя, поэтому показатели могут отличаться.
Читайте отчёт внимательно: какие договоры указаны как открытые, есть ли просрочки и какой длины, кто и когда запрашивал историю. Часто выясняется что-то неожиданное, например кредитная карта, которая не закрыта, хотя вы давно ею не пользуетесь.
Шаг 2. Разберитесь с долгами
Первая задача — закрыть то, что просрочено, на какой бы стадии взыскания долг ни находился. Запись об уже погашенной просрочке выглядит лучше, чем непогашенный долг.
Если денег на всё сразу нет, поговорите с кредитором о реструктуризации: ежемесячный платёж уменьшится и новых просрочек не будет. При этом сама запись о реструктуризации появится в истории, и общая переплата может вырасти, так что считайте заранее.
Дальше следите за датами платежей. Настройте автоплатёж с запасом в пару дней, чтобы деньги успели дойти. Иногда история портится из-за копеечного остатка: внесли сумму, а небольшая комиссия или проценты остались неоплаченными, и банк зафиксировал просрочку.
Шаг 3. Снизьте то, что смущает банк
На рейтинг влияют количество и объём кредитов, просрочки, частота запросов и доля платежей в доходе. Часть этих параметров можно поправить довольно быстро.
- Закройте лишнее. Неиспользуемая кредитка с большим лимитом учитывается при оценке нагрузки, даже если долга по ней нет. Закройте карту или уменьшите лимит.
- Держите платежи в разумной доле от дохода. Часто советуют укладываться примерно в 30%. Чем больше кредитов закрыто, тем лучше.
- Сократите заявки. Несколько заявок подряд за короткий срок выглядят тревожно и снижают рейтинг. Сравнивайте предложения на сайтах банков, а заявку подавайте туда, где шансы лучше.
- Не отказывайтесь от истории совсем. Длинная и аккуратная история лучше короткой, а закрытые без нарушений кредиты работают в вашу пользу.
Шаг 4. Исправьте то, что написано неверно
Ошибки в отчётах встречаются: непогашенный кредит, который вы уже закрыли, чужой договор, лишняя просрочка. Такие записи оспаривают бесплатно. Заявление подают в бюро, где они лежат, или кредитору, который передал данные. Бюро даёт мотивированный ответ в течение 20 рабочих дней.
Если в истории оказался кредит, который вы не брали, не откладывайте: это может быть мошенничество. Сначала подайте заявление кредитору и в полицию, а затем оспаривайте запись.
Шаг 5. Накапливайте положительные записи
Банк России прямо говорит: достоверную информацию нельзя изменить или удалить, пока не истёк срок хранения. Запись о сделке хранится 7 лет со дня последнего изменения. Но старая просрочка весит меньше, когда после неё идут годы аккуратных платежей.
Если действующих кредитов нет, помогает небольшая покупка в рассрочку или мелкий кредит, который вы спокойно закроете в срок. Брать его стоит только тогда, когда платёж не бьёт по бюджету и вы уже посчитали проценты. Новые просрочки перечеркнут всю работу. Дорогой заём в МФО только ради записи в истории брать незачем: считайте его стоимость так же, как и у любого другого долга.
Отчёт проверяйте два раза в год: это бесплатно и помогает вовремя заметить ошибки или чужие договоры.
Чего делать не нужно
- Платить за «очистку» или «обнуление». Законного способа удалить правдивую запись раньше срока нет. Такие услуги обещают то, чего не могут выполнить.
- Покупать платный «отчёт с исправлением». Сама процедура оспаривания бесплатна.
- Брать новый заём, чтобы закрыть старый, без расчёта. Долговая нагрузка от этого только растёт.
- Передавать код из СМС или паспорт посредникам. Мошенники часто выдают себя за специалистов по кредитным историям.
Начните с отчётов из всех бюро: они покажут, что именно мешает. Затем закройте просрочки, исправьте ошибки и держите платежи без пропусков.
Частые вопросы
Сколько ждать результата?
Единого срока нет. Исправление ошибки занимает до 20 рабочих дней на проверку, а доверие банков после настоящих просрочек восстанавливается постепенно, по мере того как появляются новые аккуратные платежи.
Можно ли начать заново, сменив паспорт?
Нет. Кредитная история привязана к человеку, а при смене паспорта бюро получает новые данные о том же заёмщике.
Влияет ли на историю сам запрос отчёта?
Запрос собственного отчёта для проверки не считается заявкой на кредит. На рейтинг влияют именно запросы кредиторов при рассмотрении заявок.
Обязательно ли брать новый кредит?
Нет. Если действующие кредиты есть, достаточно платить их вовремя. Новый имеет смысл только как небольшая и понятная по стоимости покупка.
© kak2.ru
Оставить комментарий