
Как рассчитать отпускные
Отпускные — это не «оклад за месяц отдыха», а средний заработок за прошедший год, пересчитанный на дни отпуска. Поэтому сумма почти всегда отличается от обычной зарплаты: на неё влияют премии, больничные, отпуска без сохранения и даже то, сколько дней в месяце вы отработали.
Разберём формулу из Трудового кодекса, посчитаем пример, покажем, что включается и что не включается в расчёт, когда отпускные должны прийти на карту и как проверить бухгалтерию.
- Формула: отпускные = средний дневной заработок × число дней отпуска.
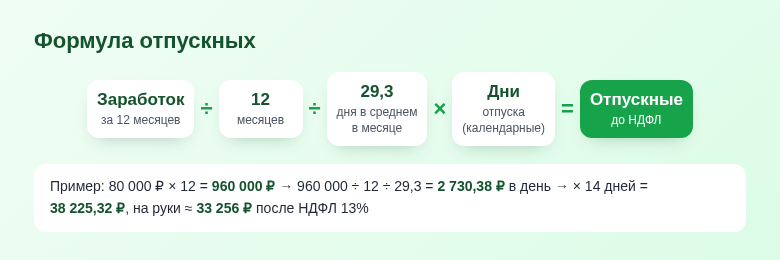
- Средний дневной заработок = заработок за 12 месяцев / 12 / 29,3 (если все месяцы отработаны полностью).
- При зарплате 80 000 ₽ в месяц за 14 дней отпуска начислят 38 225,32 ₽, на руки после НДФЛ 13% — около 33 256 ₽.
- Отпускные выплачивают не позднее чем за 3 календарных дня до начала отпуска.
Формула расчёта
Порядок задан статьёй 139 Трудового кодекса и Положением об особенностях порядка исчисления средней заработной платы. С 1 сентября 2025 года действует новое Положение, утверждённое постановлением Правительства № 540 от 24.04.2025 (оно заменило прежнее постановление № 922). Сама формула для отпускных не изменилась:
- Расчётный период — 12 календарных месяцев перед месяцем, в котором начинается отпуск. Если отпуск с 10 ноября 2026 года, берут период с 1 ноября 2025 по 31 октября 2026 года.
- Заработок за период — все выплаты, предусмотренные системой оплаты труда: оклад, надбавки, доплаты, премии.
- Средний дневной заработок = заработок / 12 / 29,3. Число 29,3 — среднемесячное количество календарных дней, оно закреплено в ТК.
- Отпускные = средний дневной заработок × количество календарных дней отпуска.
Пример: все месяцы отработаны полностью
Оклад 80 000 ₽, премий не было, больничных и отпусков без сохранения тоже. Отпуск — 14 календарных дней.
- Заработок за 12 месяцев: 80 000 × 12 = 960 000 ₽.
- Средний дневной: 960 000 / 12 / 29,3 = 2 730,38 ₽.
- Отпускные: 2 730,38 × 14 = 38 225,32 ₽.
- НДФЛ 13%: 4 969 ₽. На руки — около 33 256 ₽.
Обратите внимание: если бы вы получали зарплату за 14 «рабочих» дней, сумма была бы другой. Отпуск считается в календарных днях, поэтому выходные внутри отпуска тоже оплачиваются, а нерабочие праздничные дни в отпуск не входят и его продлевают.
Если месяц отработан не полностью
Из расчётного периода исключаются периоды, когда вы получали не зарплату, а другие выплаты или ничего: больничный, ежегодный отпуск, отпуск по уходу за ребёнком, дни простоя по вине работодателя, отпуск без сохранения зарплаты. И деньги, и дни за эти периоды убираются из расчёта.
Для неполного месяца число дней считают так: 29,3 / число календарных дней в месяце × количество календарных дней, приходящихся на отработанное время.
Пример: в октябре (31 день) вы 11 дней болели, остальные 20 календарных дней пришлись на работу. Тогда октябрь даст 29,3 / 31 × 20 = 18,90 дня. Если остальные 11 месяцев отработаны полностью, всего дней в периоде: 29,3 × 11 + 18,90 = 341,20. Средний дневной = весь заработок за период / 341,20.
Что учитывается и что нет
- Учитываются: оклад, надбавки за стаж, квалификацию, вредность, районный коэффициент и северные надбавки, премии, предусмотренные системой оплаты труда, в том числе квартальные и годовые (по новым правилам это закреплено прямо).
- Не учитываются: больничные и декретные пособия, сами отпускные, материальная помощь, разовые подарки, компенсации за проезд и питание, не связанные с оплатой труда.
Если средний заработок получается ниже МРОТ, бухгалтерия должна учесть, что средний месячный заработок полностью отработавшего работника не может быть меньше МРОТ. С 1 января 2026 года федеральный МРОТ — 27 093 ₽ в месяц; в регионах может быть установлен выше.
Когда должны выплатить
По статье 136 ТК РФ отпускные выплачивают не позднее чем за 3 календарных дня до начала отпуска. Если этот день приходится на выходной, деньги должны прийти накануне. Если отпускные задержали, вы вправе перенести отпуск, а работодатель должен заплатить компенсацию за задержку.
С отпускных удерживают НДФЛ по тем же ставкам, что и с зарплаты (13% для большинства работников; для дохода свыше 2,4 млн ₽ в год действуют повышенные ставки прогрессивной шкалы). Налог перечисляют в бюджет по общим правилам, страховые взносы платит работодатель сверх этой суммы.
Компенсация при увольнении
За неиспользованные дни отпуска при увольнении выплачивают компенсацию — по тому же среднему дневному заработку. Количество дней зависит от отработанного времени: при стандартном отпуске 28 дней за каждый отработанный месяц полагается 2,33 дня. Если вы собираетесь уволиться, проверьте эту сумму в расчётном листке последнего месяца.
Как проверить бухгалтерию
- Попросите расчётный листок или записку-расчёт к отпуску: в ней видно, какой заработок и сколько дней взяли.
- Сверьте выплаты за 12 месяцев с собственными расчётными листками или выпиской из банка.
- Проверьте, правильно ли исключены месяцы с больничными.
- Если не сходится — напишите в бухгалтерию; если ответа нет, можно обратиться в инспекцию труда.
Частые вопросы
Почему отпускные меньше, чем зарплата за то же время?
Чаще всего из-за того, что в расчёт вошли месяцы с меньшей зарплатой, или из-за календарных дней: при 29,3 дня в месяце отпуск на «месяц» почти всегда даёт сумму, близкую к средней зарплате, но не равную окладу.
Выгодно ли делить отпуск на части?
На сумму почти не влияет: каждый день оплачивается по среднему дневному заработку. Разница возникает только если между частями поменялся оклад или пришли крупные премии.
Повысили оклад — пересчитают ли отпускные?
Если оклад повысили для всех сотрудников организации (подразделения), средний заработок индексируют. Индивидуальное повышение пересчёта не даёт.
Порядок приведён по ТК РФ и постановлению Правительства № 540 от 24.04.2025 (consultant.ru, garant.ru) на октябрь 2026 года.
© kak2.ru
Оставить комментарий