
Как работает оплата частями на маркетплейсе и как не переплатить
В корзине заказ на 12 000 ₽, а кнопка рядом предлагает заплатить четыре раза по 3 000 ₽ и обещает «без процентов». Удобно, но после нескольких таких покупок в месяц на карте внезапно оказывается меньше денег, чем ожидалось, а один пропущенный платёж ведёт к штрафу.
Разберём, как работают такие сервисы, что для покупателя меняет закон, какие ошибки дороже всего и как держать платежи под контролем.
- Сервис оплачивает продавцу покупку и забирает у вас деньги равными частями по графику.
- По закону № 283-ФЗ работать могут только операторы из реестра Банка России, плата за саму рассрочку не допускается.
- Штраф за просрочку не больше 20% годовых от просроченной суммы, погасить досрочно можно бесплатно.
- Если долг перед оператором превышает 50 000 ₽, сведения передаются в бюро кредитных историй.
- Перед покупкой проверяйте итоговую сумму и сервис, с которым заключён договор.
Как это устроено
Продавец получает деньги сразу, а покупатель выплачивает их оператору рассрочки по частям. Первую часть обычно списывают при оформлении, следующие — по графику, например раз в две недели. Рассрочка появляется как способ оплаты в корзине и привязана к вашей банковской карте.
Под разными названиями скрывается одно и то же: «Сплит», «Долями», «Частями», рассрочка от площадки. Различаются число частей, срок и способ привязки карты.
Отдельно смотрите на более длинную рассрочку на 12 или 24 месяца. Её часто оформляет банк по кредитному договору, а условия и последствия там совсем другие: может быть страховка, полная стоимость кредита и запись в кредитной истории.
Что говорит закон
Сервисы работают по федеральному закону № 283-ФЗ, он применяется к договорам, заключённым с 1 апреля 2026 года. Правило о равной цене закреплено в законе о защите прав потребителей. Для покупателя важны такие правила:
- Реестр. Услугу могут предлагать только операторы, включённые в реестр Банка России.
- Цена. Цена товара не должна различаться при оплате сразу и частями.
- Плата. Оператор не вправе брать вознаграждение за предоставление рассрочки.
- Срок. Не более шести месяцев на погашение, а по договорам с 1 апреля 2028 года — не более четырёх. Более длинные сроки — уже кредит.
- Просрочка. Неустойка не больше 20% годовых от просроченной суммы.
- Досрочное погашение. Полностью или частично в любой момент, без платы.
- Кредитная история. Сведения передаются в БКИ, когда обязательства перед оператором превышают 50 000 ₽. Как именно считается порог в вашем случае, смотрите в договоре.
Условия конкретного сервиса всё равно нужно читать: они указаны в договоре, который вы подтверждаете кодом из СМС. Если вам предлагают платный пакет или подписку ради лучшего графика, рассматривайте это как отдельную покупку.
Как проверить условия перед покупкой
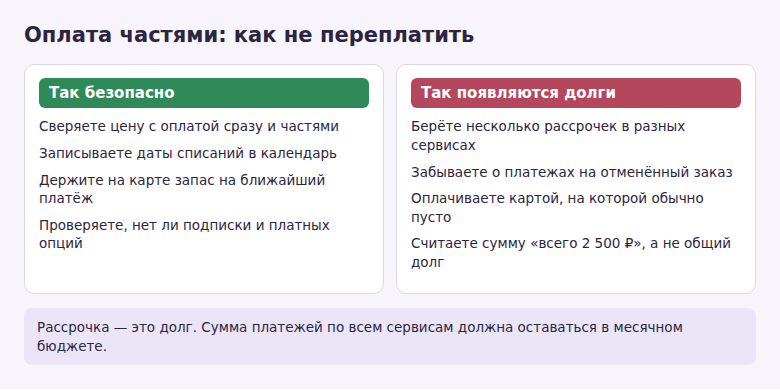
- В корзине нажмите на способ оплаты и откройте подробности.
- Посмотрите сумму первого платежа и даты следующих.
- Сравните итог со стоимостью при оплате картой сразу. Они должны совпадать, если нет платных опций.
- Проверьте, с какой карты будут списания и что произойдёт, если на ней не хватит денег.
- Найдите название оператора и условия отмены заказа.
Разумная граница: сумма всех будущих платежей по сервисам рассрочки не должна превышать ту часть дохода, которую вы и так тратите на покупки. Если вы начинаете считать «ещё всего 2 500 ₽», сложите все графики и посмотрите на итог за месяц.
Что делать с графиком платежей
- Запишите даты. Занесите списания в календарь телефона с напоминанием за день.
- Привяжите надёжную карту. Лучше ту, на которую приходит доход, с запасом на платёж.
- Следите за общей суммой. Раз в неделю смотрите раздел с активными рассрочками в приложении сервиса.
- Гасите досрочно при возможности. Лишние деньги лучше закрыть остаток, чем держать несколько графиков.
- Не оформляйте всё подряд. Для заказа на 700 ₽ рассрочка не даёт выгоды, а только добавляет платежи.
Если вернули заказ или не можете заплатить
При возврате товара сервис пересчитывает график и возвращает внесённые части. Смотрите, чтобы рассрочка действительно закрылась: если она висит активной, а вы не платите, возникает просрочка. Сохраните подтверждение возврата и при необходимости обратитесь в поддержку сервиса.
Если платёж не получается внести вовремя, напишите в поддержку заранее и спросите о переносе. Просрочка приводит к штрафу, а при долге выше порога — к записи, которая видна банкам при следующей заявке на кредит. Часто лучше внести хотя бы часть суммы, чем не платить совсем. Спросите условия у оператора.
Перед каждой новой покупкой частями сверяйте общую сумму всех графиков со свободными деньгами за месяц: так легче решить, нужна ли эта покупка в рассрочку.
Частые вопросы
Влияет ли рассрочка на кредитную историю?
Сведения передаются при сумме свыше 50 000 ₽. Но условия сервисов различаются, и некоторые могут передавать данные чаще, поэтому читайте договор.
Можно ли использовать оплату частями для дорогой техники?
В сервисе есть лимит, а срок не больше шести месяцев. Для более дорогой покупки чаще предлагают банковскую рассрочку или кредит, а это другой договор.
Как отключить привязку карты?
В приложении сервиса откройте настройки способов оплаты и удалите карту, предварительно закрыв активные рассрочки. Если платёж не пройдёт, возникнет просрочка.
Безопасно ли платить долями у незнакомых продавцов?
Рассрочка не защищает от проблем с товаром. Проверяйте продавца и условия возврата так же, как при обычной покупке.
© kak2.ru
Оставить комментарий