
Как посчитать компенсацию за неиспользованный отпуск
При увольнении неотгулянные дни отпуска не сгорают, работодатель обязан заплатить за них деньгами (статья 127 ТК РФ). Сумма складывается из двух показателей: сколько дней осталось и какой средний дневной заработок. Оба можно посчитать самостоятельно за четверть часа и сравнить с расчётным листком.
Ниже разберём формулу на примере: как узнать дни, как посчитать среднедневной заработок и что делать, если месяцы отработаны не полностью.
- Формула: неиспользованные дни отпуска умножают на средний дневной заработок.
- За отработанный месяц при обычном отпуске начисляют 2,33 дня (28 дней разделить на 12).
- Среднедневной заработок при полном расчётном периоде: выплаты за 12 месяцев, делённые на 12 и на 29,3.
- Больничные, отпускные и материальная помощь в выплаты не входят, а период их получения исключают.
- Компенсацию выплачивают в день увольнения вместе с зарплатой, с неё удерживают НДФЛ.
Шаг 1. Посчитайте неиспользованные дни
Обычный ежегодный отпуск — 28 календарных дней (статья 115 ТК РФ). За каждый месяц рабочего года начисляется одна двенадцатая, то есть 2,33 дня. Дополнительные отпуска за особые условия считаются по той же логике: их число делят на 12.
- Возьмите дату приёма на работу. Рабочий год идёт от неё, а не от 1 января.
- Посчитайте, сколько полных месяцев вы отработали со дня приёма до дня увольнения.
- Если остаток составляет половину месяца или больше, месяц считают целым. Если меньше половины — отбрасывают.
- Умножьте число месяцев на 2,33 и вычтите дни отпуска, которые вы уже использовали.
Пример. Работник принят 10 марта, а уволен 20 декабря следующего года. Это 21 полный месяц и остаток с 10 по 20 декабря (11 дней, меньше половины месяца, поэтому не считается). Всего: 21 × 2,33 = 48,93 дня. Он уже отгулял 28 дней, остаётся 20,93 дня.
Округлять дробные дни закон не обязывает. Часть работодателей округляет в пользу работника, например до 21 дня, а округлять в меньшую сторону нельзя. Если в рабочем году отработано не менее 11 месяцев, компенсация за этот год положена за весь отпуск целиком.
Шаг 2. Посчитайте средний дневной заработок
Расчётный период — 12 календарных месяцев перед месяцем увольнения (статья 139 ТК РФ). Например, при увольнении в декабре берут с декабря прошлого года по ноябрь текущего. Расчёт регулируется Положением, утверждённым постановлением Правительства № 540, в нём сохранилась формула с числом 29,3.
Если все 12 месяцев отработаны полностью, формула такая:
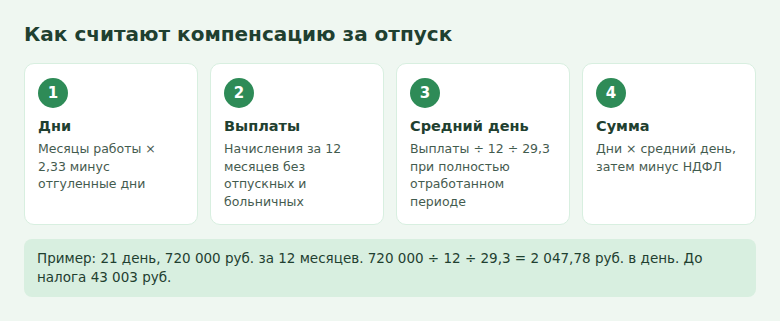
Среднедневной заработок = выплаты за 12 месяцев ÷ 12 ÷ 29,3
Что входит в выплаты и что не входит:
| Включают | Не включают |
|---|---|
| Оклад, сдельную оплату | Отпускные |
| Надбавки и доплаты | Оплату больничных |
| Премии, предусмотренные системой оплаты | Материальную помощь |
| Районные коэффициенты | Компенсацию проезда, питания и другие социальные выплаты |
Лучше брать начисленные суммы до удержания НДФЛ. Они есть в расчётных листках и в справке о доходах.
Шаг 3. Умножьте и вычтите налог
Продолжим пример. Пусть за 12 месяцев расчётного периода работник получил 720 000 рублей начислений, все месяцы отработаны полностью, а неиспользованных дней 21.
- Среднедневной заработок: 720 000 ÷ 12 ÷ 29,3 = 2 047,78 рубля.
- Компенсация до налога: 2 047,78 × 21 = 43 003,38 рубля.
- НДФЛ по ставке 13% (если годовой доход работника в пределах первой ступени шкалы): 5 590 рублей.
- На руки: около 37 413 рублей.
Числа здесь условные. Ставка зависит от годового дохода работника, потому что действует прогрессивная шкала НДФЛ. Для большинства работников первая ступень — 13%, а дальше ставка выше и считается по доходу нарастающим итогом.
Если месяцы отработаны не полностью
Месяц считают неполным, если в нём были больничный, отпуск или другие исключаемые дни. Формула меняется:
Среднедневной заработок = выплаты за период ÷ (29,3 × число полных месяцев + сумма дней в неполных месяцах)
Дни в неполном месяце считают так: 29,3 делят на количество календарных дней этого месяца и умножают на дни, отработанные в нём. Пример: в ноябре (30 дней) работник болел 10 дней, отработанных остаётся 20. Значит, 29,3 ÷ 30 × 20 = 19,53 дня.
Если в расчётном периоде не было ни заработка, ни отработанных дней, бухгалтерия берёт предыдущий период или считает по окладу. Такие случаи проще выяснить у неё, чем считать самому.
Посчитайте сумму за день до увольнения и сверьте её с расчётным листком. Если результат заметно отличается, попросите бухгалтерию показать число дней и выплаты, которые вошли в расчёт: разница почти всегда находится в одном из этих двух чисел.
Частые вопросы
Можно ли получить компенсацию вместо отпуска, не увольняясь?
Да, только за дни сверх 28 — и только по заявлению и согласию работодателя (статья 126 ТК РФ). Основной отпуск без увольнения заменять деньгами нельзя, а для беременных, работников до 18 лет и занятых на вредных работах замена ограничена сильнее.
Положена ли компенсация при увольнении за прогул?
Да. Статья 127 ТК РФ не связывает её с основанием увольнения.
Я использовал отпуск авансом. Что будет?
Если дней отгуляно больше, чем начислено, работодатель может удержать из расчёта отпускные за лишние дни. Для некоторых оснований удержание запрещено, например при сокращении (статья 137 ТК РФ).
Если срок действия прошлых отпусков давно прошёл, они пропадают?
Нет. По Трудовому кодексу все неиспользованные дни компенсируются при увольнении, сколько бы лет они ни копились.
© kak2.ru
Оставить комментарий