
Как разложить сбережения лестницей вкладов
Положили всю сумму на вклад на год — и через два месяца понадобились деньги: проценты при досрочном закрытии пропадают. Положили на три месяца — через квартал условия могут оказаться хуже. Деньги лежат спокойно только там, где вы заранее знаете срок, а это редко получается для всей суммы сразу.
Лестница вкладов решает задачу так: сумма делится на части с разными сроками. Ниже — пример на 400 000 ₽, настройка по шагам и случаи, когда способ не подходит.
- Разделите сумму на 3–5 равных частей и откройте вклады на разный срок: например, 3, 6, 9 и 12 месяцев.
- Когда вклад заканчивается, переводите его на самый длинный срок или забирайте деньги, если они нужны.
- Через год каждые три месяца будет заканчиваться один вклад.
- Ставьте напоминания в календаре: автопродление может сработать на плохих условиях.
- Следите за лимитом страхования, если лестница стоит в одном банке.
Как работает лестница
Схема похожа на ступени: каждая часть денег заканчивает свой срок в разное время. Самый короткий вклад заканчивается первым, и вы решаете, что делать с этими деньгами. Если они не нужны, открываете новый вклад на самый длинный срок из лестницы. Через некоторое время все вклады становятся длинными, но заканчиваются поочерёдно.
Способ даёт сразу две вещи. Часть денег становится доступна регулярно, и не нужно закрывать вклад досрочно. И каждый вклад со временем открыт на длинный срок, который часто идёт по более выгодной ставке, хотя при падении или росте ставок соотношение меняется.
Пример на 400 000 ₽
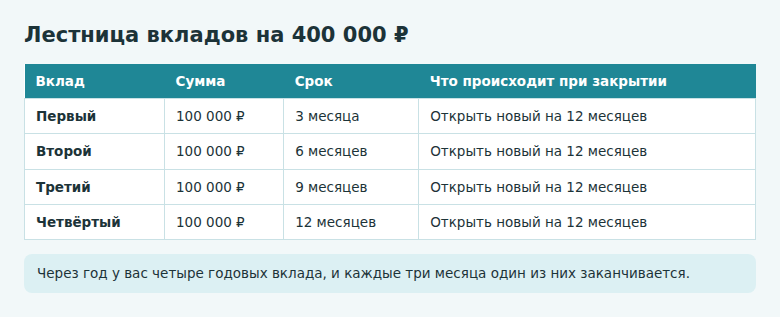
Допустим, у вас 400 000 ₽, и вы хотите доступ к какой-то части денег раз в три месяца.
- Делим на 4 части по 100 000 ₽.
- Открываем четыре вклада: на 3, 6, 9 и 12 месяцев.
- Через 3 месяца первый вклад заканчивается. Деньги не нужны — открываем новый на 12 месяцев.
- Ещё через 3 месяца так же поступаем со вторым, затем с третьим.
- Через год в работе четыре годовых вклада с окончанием раз в квартал.
Если в какой-то момент деньги понадобятся, ждать максимум квартал, а за это время можно оплатить срочные расходы с накопительного счёта или карты. При этом остальные 300 000 ₽ продолжают приносить проценты по договору.
Как настроить за пять шагов
- Определите промежуток. Как часто вам нужен доступ к деньгам? Раз в квартал обычно хватает, раз в месяц сделает схему слишком хлопотной.
- Выберите число ступеней. 3–5 вкладов достаточно. Больше — нужно будет следить за датами, а сумма на каждом окажется маленькой.
- Сравните ставки. Откройте условия двух-трёх банков. Часто на разных сроках выгоден разный банк, и это нормально.
- Откройте вклады. Обратите внимание на условия досрочного закрытия и на то, куда уйдут деньги после окончания: на карту или на новый вклад.
- Поставьте напоминания. Дату окончания каждого вклада занесите в календарь с предупреждением за 3–5 дней.
Автопродление лучше отключить или проверить заранее. Часто вклад продлевается по текущей ставке базового продукта, а она может быть заметно ниже рекламной.
Какие сроки выбрать
| Ситуация | Шаги лестницы |
|---|---|
| Нужен доступ раз в квартал | 3, 6, 9 и 12 месяцев |
| Копите на цель через 2 года | 6, 12, 18 и 24 месяца |
| Маленькая сумма | Две ступени: 6 и 12 месяцев |
| Ставки падают | Больше денег на длинные сроки |
| Ставки растут | Больше денег на короткие сроки |
Прогноз ставок никто точно не даст, так что не перекладывайте всё в одну сторону: для того и нужна лестница.
Ступени не обязаны быть равными. Если через девять месяцев предстоит оплата учёбы или страховки, положите на эту ступень нужную сумму, а остальное распределите по другим срокам. Главное условие одно: срок вклада должен заканчиваться раньше даты, когда нужны деньги, с запасом в несколько дней.
Когда лестница не нужна
- Сумма меньше 100 000 ₽. Разница в процентах окажется небольшой, а следить придётся за несколькими вкладами. Проще накопительный счёт.
- Деньги могут понадобиться в любой день. Подушку держите на счёте. Лестница даёт доступ с ожиданием.
- Покупка с точной датой. Вклад на этот срок решит задачу, частичная доступность не нужна.
На что смотреть в одном банке и в нескольких
Если все вклады открыты в одном банке, страховая сумма считается вместе: лимит 1,4 млн ₽ на человека с процентами. При большой сумме лестницу удобно строить в двух-трёх банках.
Проценты по всем вкладам складываются для налога. Если доход за год выходит за необлагаемый лимит, вклады в разных банках эту сумму не уменьшат.
Составьте лестницу на текущие сбережения хотя бы из трёх ступеней и занесите даты окончания в календарь сразу после открытия.
Частые вопросы
Выгоднее ли лестница, чем один длинный вклад?
Если ставки на коротких сроках ниже и деньги точно не понадобятся, один длинный вклад даст больше. Лестница сильнее там, где нужен регулярный доступ и хочется меньше зависеть от ставки на один момент.
Можно ли использовать накопительный счёт вместо самой короткой ступени?
Да. Счёт играет роль нулевой ступени: деньги доступны всегда, хотя ставка может меняться.
Нужно ли каждый раз продлевать вклад?
Нет. Схему можно остановить в любой момент: забрать деньги, когда очередной вклад закончится.
Сколько денег держать на каждой ступени?
Начните с равных частей. Если нужен запас на ближайшую цель, увеличьте ступень с нужным сроком.
© kak2.ru
Оставить комментарий