
Как отказаться от страховки по кредиту и вернуть деньги
Страховку к кредиту часто оформляют «в пакете»: менеджер говорит, что без неё не одобрят или дадут хуже ставку, и стоимость полиса сразу включают в сумму кредита. Отказаться от неё можно и после подписания договора — для этого есть период охлаждения. Важно уложиться в срок и заранее понять, как отказ повлияет на ставку.
Рассказываем, в какие сроки можно отказаться, куда писать заявление и что изменится в кредите после отказа.
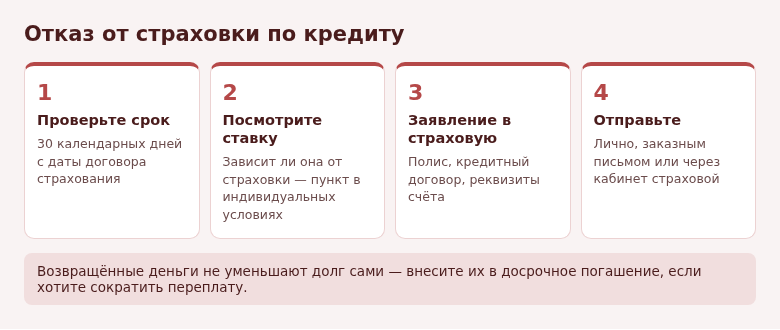
- От страховки, оформленной вместе с потребительским кредитом, можно отказаться в течение 30 календарных дней.
- Заявление подают в страховую компанию, а не в банк. Копию сохраните себе.
- Если ставка зависела от страховки, банк вправе её повысить — проверьте это в договоре до отказа.
- Если кредит погашен досрочно полностью, часть премии за неиспользованный срок тоже можно вернуть.
- Деньги перечисляют на счёт, указанный в заявлении, а не уменьшают ими долг автоматически.
Какой срок на отказ
Для страховок, оформленных при получении потребительского кредита, закон даёт 30 календарных дней с даты заключения договора страхования. Если в этот срок не было страховых случаев, страховая обязана вернуть премию. Вернут её полностью или за вычетом дней, когда страховка уже действовала, — зависит от условий договора и момента отказа, поэтому прочитайте этот пункт в полисе.
Для других добровольных страховок, не связанных с кредитом, действует общий период охлаждения — 14 календарных дней.
Начните с поиска даты: она указана в полисе или в заявлении на страхование. Отсчитайте 30 дней и не откладывайте отправку заявления на последний день.
Что проверить до отказа
- Откройте индивидуальные условия кредита и найдите пункт о процентной ставке. Если там написано, что ставка снижена при наличии страхования, после отказа банк вправе поднять её до уровня кредита без страховки.
- Посчитайте, что выгоднее. Сравните стоимость страховки с тем, сколько вы переплатите из-за повышенной ставки за весь срок.
- Найдите страховую компанию в полисе: название, адрес, электронную почту для обращений.
- Посмотрите, кто выгодоприобретатель. Если это банк и страховка покрывает залог, например автомобиль по автокредиту, отказ может нарушать условия договора.
Если страховка не влияла ни на одобрение, ни на ставку, отказ ничего в кредите не меняет.
Как написать заявление
У многих страховых есть бланк на сайте. Если его нет, напишите заявление в свободной форме:
- кому: название страховой компании;
- от кого: ФИО, паспортные данные, телефон, адрес;
- номер и дата полиса или договора страхования;
- номер и дата кредитного договора;
- текст: «Прошу расторгнуть договор страхования и вернуть уплаченную страховую премию в связи с отказом в течение 30 календарных дней»;
- реквизиты счёта для возврата: банк, БИК, номер счёта;
- дата и подпись.
Приложите копию паспорта, полиса и кредитного договора.
Как отправить
| Способ | Плюсы | Что сохранить |
|---|---|---|
| Лично в офисе страховой | Быстро, сразу видно, что приняли | Вторая копия с отметкой о приёме |
| Заказное письмо с описью | Подходит, если офиса рядом нет | Опись и квитанция почты |
| Через сайт или личный кабинет страховой | Без поездок | Номер обращения, скриншот |
Датой отказа считается день, когда вы подали или отправили заявление. Если отправляете почтой в последние дни срока, это особенно важно.
Что будет дальше
- Страховая рассматривает заявление и перечисляет деньги на указанный счёт.
- Если стоимость страховки была включена в кредит, сумма долга от возврата не уменьшится сама. Чтобы снизить переплату, внесите возвращённые деньги в счёт досрочного погашения.
- Если банк повышает ставку, он пришлёт новый график платежей. Проверьте его в приложении.
- Если страховая не отвечает или отказывает, напишите жалобу финансовому уполномоченному — это бесплатно и делается онлайн.
Если кредит уже погашен досрочно
Когда потребительский кредит погашен полностью раньше срока, договор страхования, оформленный для его обеспечения, можно прекратить и вернуть часть премии за оставшийся период. Подайте заявление в страховую, приложите справку банка о погашении кредита. Если страхование было не связано с кредитом, условия возврата смотрите в полисе.
Найдите дату полиса и сравните, сколько стоит страховка и сколько обойдётся повышение ставки. Если отказ выгоден, отправляйте заявление в страховую в ближайшие дни.
Частые вопросы
Может ли банк отказать в кредите без страховки?
Банк сам решает, выдавать ли кредит, и может предложить разные условия со страховкой и без. Но навязывать страховку как обязательное условие для обычного потребительского кредита он не вправе — должен быть вариант без неё.
Куда подавать заявление — в банк или в страховую?
В страховую компанию, с которой заключён договор. Если банк выступил агентом и предлагает принять заявление сам, всё равно отправьте копию напрямую в страховую.
Что делать, если пропустил 30 дней?
Отказаться можно, но вернуть деньги, скорее всего, не получится, если условия полиса этого не предусматривают. Исключение — полное досрочное погашение кредита.
Можно ли заменить страховку на более дешёвую?
Да, многие банки принимают полисы других страховых, если они соответствуют требованиям банка. Список требований попросите в банке.
© kak2.ru
Оставить комментарий