
Как открыть индивидуальный инвестиционный счёт
Индивидуальный инвестиционный счёт, или ИИС, — обычный брокерский счёт с налоговыми условиями. Вы получаете вычет за взносы, а доход при закрытии освобождается от НДФЛ в пределах лимита. Плата за это — долгий срок: деньги нельзя вывести, не закрыв счёт, а при досрочном закрытии льготы теряются.
Ниже разбираем условия ИИС третьего типа, порядок открытия и подводные камни, о которых лучше узнать заранее.
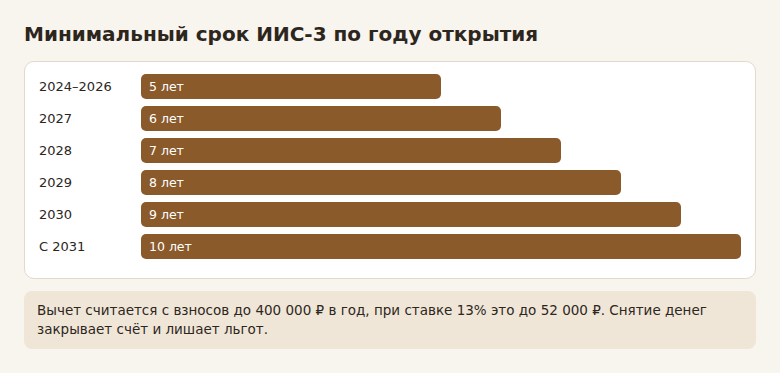
- Новые счета открываются только третьего типа: минимальный срок 5 лет для договоров, заключённых в 2024–2026 годах.
- Вычет считается с суммы до 400 000 ₽ взносов в год, при ставке 13% это до 52 000 ₽.
- Доход при закрытии освобождается от НДФЛ в пределах 30 млн ₽ при соблюдении условий.
- Одновременно можно иметь до трёх счетов, лимит вычета на все общий.
- Частичный вывод невозможен: снятие денег закрывает счёт, и льготы теряются.
Как работает ИИС третьего типа
На счёте можно покупать те же инструменты, что и на обычном брокерском: например, ОФЗ, акции, паи фондов. Отличие в налогах и сроке.
| Условие | Что действует |
|---|---|
| Минимальный срок | 5 лет для договоров 2024–2026 годов, затем срок растёт: 6 лет в 2027, 7 в 2028, 8 в 2029, 9 в 2030, 10 с 2031 года |
| Вычет на взносы | С суммы до 400 000 ₽ в год, общий для всех ИИС-3 |
| Возврат налога | До 52 000 ₽ в год при ставке 13%, при более высокой ставке больше |
| Освобождение дохода | До 30 млн ₽ при соблюдении условий |
| Количество счетов | До трёх одновременно, у одного или разных брокеров |
| Ограничение на взнос | Формального потолка нет, но вычет считается только с 400 000 ₽ |
Обе льготы можно получать вместе, выбирать одну из них не нужно. Вычет возвращает только уже уплаченный НДФЛ: если официального дохода нет, возвращать будет нечего.
Как открыть счёт
- Проверьте, нет ли у вас старого ИИС. Иметь ИИС-3 вместе с ИИС первого или второго типа нельзя. Сначала разберитесь с прежним счётом.
- Выберите организацию. Счёт открывают брокеры, в том числе банки с брокерской лицензией, и управляющие компании. Проверьте лицензию на сайте Банка России.
- Сравните тарифы. Посмотрите комиссию за сделку, плату за обслуживание и за вывод.
- Подайте заявку. В приложении или в отделении выберите ИИС как тип счёта, обычно понадобятся паспорт и ИНН.
- Дождитесь открытия. В договоре есть дата, от неё считается срок.
- Пополните счёт и купите бумаги. Деньги, лежащие без вложения, дохода не приносят.
Защита денег устроена так: если брокер участвует в программе компенсаций и обанкротится, ИИС-3 защищён на сумму до 1,4 млн ₽. Участие брокеров добровольное, а от падения цен такая защита не спасает. Спросите у брокера, входит ли он в программу.
Что делать со старым ИИС
Если у вас ИИС первого или второго типа, у вас есть три варианта: оставить его, закрыть или перевести в третий тип.
- Перевод. Заявление подаётся брокеру и в ФНС в одном календарном году. В срок нового счёта засчитывается не больше 3 лет старого, плюс период текущего года. Обратно перевести нельзя.
- Закрытие и открытие заново. Срок начнётся с нуля. Новый счёт можно открыть только после подтверждения ФНС о закрытии старого, это занимает примерно 1–2 месяца.
Как получить вычет
Сначала должны быть взносы и удержанный с вашего дохода НДФЛ. Заявление на вычет обычно подают через ФНС. Конкретный порядок уточните в личном кабинете налогоплательщика или у брокера, так как процедуры обновляются. Сохраняйте подтверждения взносов и договор.
Какие бумаги покупать на счёте
Сам по себе ИИС доходности не даёт: она зависит от того, что на нём лежит. Деньги без вложения дохода не приносят, а для льготы важен срок, а не конкретный инструмент. Новички часто начинают с гособлигаций и биржевых фондов широкого рынка, потому что на срок от пяти лет они понятнее отдельных акций. Выбирайте выпуск облигаций с погашением не позже плановой даты закрытия счёта, а перед покупкой фонда посмотрите его расходы и состав.
Купоны и дивиденды поступают на этот же счёт. Снять их без закрытия нельзя, поэтому их обычно вкладывают снова.
Чем рискует владелец
- Досрочное закрытие. Если закрыть счёт раньше срока, все льготы возвращаются, начисляются пени и удерживается НДФЛ с дохода.
- Нет частичного вывода. Снять часть денег нельзя. Единственное исключение связано с дорогостоящим лечением по утверждённому перечню заболеваний, и деньги при этом идут напрямую в медицинскую организацию.
- Рыночный риск. ИИС не защищает от падения цен бумаг.
- Обсуждаемые изменения. Вокруг ИИС-3 идут обсуждения новых условий. Опирайтесь на то, что действует на момент открытия, а не на предложения из новостей.
Открывайте ИИС на деньги, которые точно не понадобятся несколько лет. Если такой уверенности нет, начните с обычного брокерского счёта: деньги с него можно вывести в любой момент.
Частые вопросы
Можно ли открыть ИИС, если нет официального дохода?
Открыть можно, но вычет на взносы получить будет не с чего. Освобождение дохода при закрытии при этом может оставаться актуальным.
Что будет с вычетом за год закрытия?
В год закрытия ИИС-3 вычет на взнос не получить, а в случае досрочного закрытия полученные ранее льготы придётся вернуть.
Какие бумаги можно купить на ИИС?
Набор зависит от брокера и вашего статуса инвестора. Посмотрите список доступных инструментов в приложении или спросите в поддержке до пополнения счёта.
Сколько денег нужно для открытия?
Минимума для открытия обычно нет. Первый взнос зависит от тарифа брокера и того, что вы хотите купить.
© kak2.ru
Оставить комментарий