
Как распределить зарплату по правилу 50/30/20
Зарплата пришла, через две недели на счёте почти пусто, а куда ушли деньги, неясно. Строгий учёт каждой покупки редко выдерживает дольше месяца. Правило 50/30/20 проще: доход делится на три части, и следить нужно только за ними.
Покажем, как считать доли, настроить переводы в банке и что менять, если половины дохода на обязательные расходы не хватает.
- Берите доход на руки после удержания налога и других выплат.
- 50% — обязательное: жильё, продукты, связь, транспорт, минимальные платежи по кредитам.
- 30% — желания: кафе, развлечения, поездки, новая техника сверх нужного.
- 20% — накопления и досрочное погашение долгов.
- Настройте автоперевод в день зарплаты, а доли меняйте по ситуации.
Что входит в каждую часть
| Часть | Что туда относится |
|---|---|
| 50%: нужное | Аренда или ипотека, коммунальные услуги, продукты, лекарства, связь, транспорт, минимальные платежи по кредитам, школа и сад |
| 30%: желания | Кафе, доставка, развлечения, подписки, путешествия, косметика и одежда сверх необходимого |
| 20%: будущее | Финансовая подушка, накопления на цели, вклады и инвестиции, досрочные платежи по долгам |
Граница между «нужным» и «хочу» не всегда очевидна. Продукты — нужно, а суши на дом — желание. Простая проверка: можно ли отказаться на месяц без вреда для жизни и работы? Если да, это 30%.
Как посчитать
- Возьмите сумму, которая приходит на карту за месяц. Если есть две зарплаты или аванс, сложите.
- Умножьте на 0,5, 0,3 и 0,2.
- Выпишите расходы за прошлый месяц и разнесите их по трём частям.
- Сравните с расчётом. Обычно именно здесь видно, какая часть вышла за рамки.
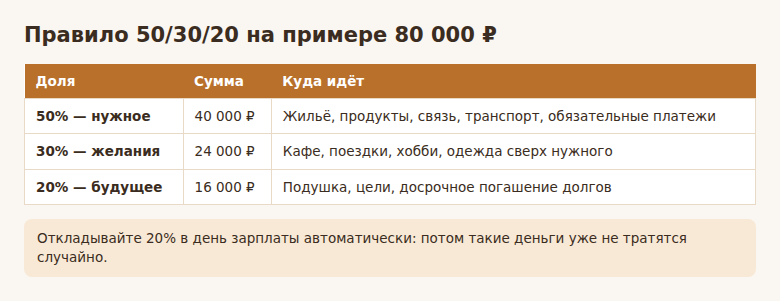
Например, при доходе 80 000 ₽ получится 40 000 ₽ на нужное, 24 000 ₽ на желания и 16 000 ₽ на будущее.
Как настроить в банке
Чем меньше решений каждый месяц, тем лучше работает схема. Удобный вариант — три отдельных места для денег:
- Основная карта. На неё приходит зарплата, с неё оплачиваются обязательные платежи.
- Отдельная карта или счёт на желания. Туда сразу уходит 30%. Закончились — траты на удовольствия подождут до следующей зарплаты.
- Накопительный счёт. Туда в день зарплаты автоматически идёт 20%.
Автоперевод настраивается в приложении банка: в разделе платежей обычно есть регулярные переводы или автоплатежи между своими счетами. Поставьте дату на день зарплаты или следующий.
Если получаете две выплаты, разбейте суммы: например, с аванса — только нужное, с зарплаты — накопления.
Если доли не сходятся
Правило — отправная точка, а не требование. В больших городах аренда часто занимает треть дохода и больше. Ориентироваться можно на соотношения:
| Ситуация | Вариант |
|---|---|
| Низкий доход, дорогая аренда | 60/30/10 или 70/20/10 |
| Большой кредит | 60/20/20, где 20% идут на досрочное погашение |
| Высокий доход, расходы стабильны | 40/30/30 или больше на будущее |
| Копите на крупную цель | 50/20/30 на ограниченный срок |
Не получается отложить 20%? Начните с 5–10%. Сумма важна меньше, чем привычка. Через несколько месяцев при первой прибавке увеличьте долю.
Что делать с долгами
Минимальные платежи входят в 50%: это обязательная часть. Досрочные платежи идут из 20%. Если есть кредитка с высокой ставкой, сначала закройте её, а затем откладывайте, оставив небольшой запас на неожиданности. Долг по ставке выше дохода от вклада обычно выгоднее закрыть.
Если платежи занимают почти половину дохода, правило не сработает без работы с долгом. Здесь помогут реструктуризация или рефинансирование: обсудите условия с банком.
Частые ошибки
- Считать от суммы до налога. Берите то, что реально приходит на счёт, иначе доли будут завышены.
- Откладывать из остатка в конце месяца. Обычно к этому времени остатка нет. Переводите в день дохода.
- Относить всё к нужному. Дорогой тариф, такси вместо автобуса и большая квартира часто выглядят обязательными, хотя часть этого можно заменить.
- Держать накопления на той же карте. Такие деньги тратятся незаметно. Отдельный счёт снимает этот соблазн.
- Бросать из-за одного месяца. Если желания вышли за 30%, уменьшите их в следующем месяце и продолжайте.
Как проверять результат
Раз в месяц потратьте пятнадцать минут:
- Откройте аналитику расходов в приложении банка.
- Посмотрите, сколько реально ушло в каждую часть.
- Если одна часть стабильно больше, уменьшите расходы в ней или поменяйте доли.
- Запишите, сколько накопилось за месяц: это показатель, который важен больше всего.
Начните с этого месяца: посчитайте свои три суммы и настройте автоперевод для накоплений в день следующей зарплаты.
Частые вопросы
Куда отнести подарки и лечение?
Лечение и лекарства — в нужное. Подарки чаще в желания, но регулярные семейные даты можно заранее закладывать в отдельную статью накоплений.
А если доход нестабилен?
Считайте доли от средней суммы за последние месяцы и держите запас на месяц с низким доходом. Если суммы сильно скачут, удобнее начинать с базового минимума и платить себе фиксированную сумму.
Что выбрать: копить или гасить кредит?
Сначала соберите небольшой запас на один-два месяца расходов, затем сравните ставку по кредиту и доход от вклада. Если кредит обходится дороже, чем приносит вклад, сначала закрывайте его.
Считать ли бонусы и кэшбэк?
Кэшбэк и бонусы лучше не закладывать в доход. Если они приходят рублями, добавьте их к накоплениям.
© kak2.ru
Оставить комментарий