
Как посчитать налог на проценты по вкладам
Банк начисляет проценты, не удерживая с них налог, поэтому о НДФЛ многие узнают из уведомления, которое приходит следующей осенью. Там одной строкой указана сумма, и непонятно, откуда она взялась.
Посчитать налог заранее можно за пару минут. Покажем формулу, примеры и что проверить, если цифра в уведомлении не сходится с вашей.
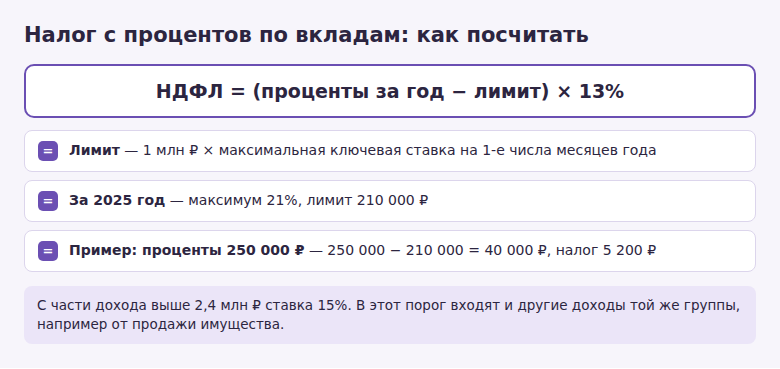
- Необлагаемый лимит равен 1 млн ₽, умноженному на максимальную ключевую ставку на первые числа месяцев года.
- За 2025 год лимит составил 210 000 ₽.
- Налог платят с превышения: 13%, а с дохода сверх 2,4 млн ₽ — 15%.
- Проценты складывают по всем банкам. Декларацию подавать не нужно: налоговая считает сама.
- Срок уплаты — не позднее 1 декабря следующего года вместе с имущественными налогами.
Как определить необлагаемый лимит
Налог платят только с той части процентов, которая превысила лимит. Он меняется каждый год и зависит от ключевой ставки Банка России:
Лимит = 1 000 000 ₽ × максимальная ключевая ставка на 1-е число каждого месяца этого года.
В 2025 году наибольшая ставка составляла 21%, поэтому за 2025 год лимит равен 210 000 ₽. За 2026 год расчёт тот же. По данным Банка России максимум на первые числа месяцев пока равен 16%, в начале ноября ставка 14%, поэтому лимит составит 160 000 ₽, если на 1 декабря ставка не превысит 16%.
Какие проценты идут в расчёт
- Соберите данные по всем банкам, где были вклады и накопительные счета. Сумма выплаченных процентов указана в приложении банка или в справке, которую можно запросить в чате или отделении.
- Учитывайте проценты, которые вы получили в этом календарном году или которые были причислены к сумме вклада. Если вклад открыт в прошлом году, а проценты выплачены в конце срока в этом, они пойдут в расчёт за этот.
- Не считайте рублёвые счета, ставка по которым весь год была не выше 1% годовых. Такие проценты налогом не облагаются. Чаще всего это обычные зарплатные и карточные счета.
- Не считайте проценты по счетам эскроу, они тоже освобождены.
Банки передают налоговой данные о начисленных процентах сами, поэтому от вас ничего подавать не требуется.
Формула и примеры
НДФЛ = (проценты за год − лимит) × 13%
Несколько примеров для доходов за 2025 год при лимите 210 000 ₽:
| Проценты за год | Облагается | НДФЛ |
|---|---|---|
| 150 000 ₽ | 0 ₽ | 0 ₽ |
| 210 000 ₽ | 0 ₽ | 0 ₽ |
| 250 000 ₽ | 40 000 ₽ | 5 200 ₽ |
| 400 000 ₽ | 190 000 ₽ | 24 700 ₽ |
Прикинуть заранее, попадёте ли вы под налог, можно простым умножением: сумма на вкладах × средняя ставка за год. При ставке 15% лимит 210 000 ₽ набегает примерно с 1,4 млн ₽, которые лежат на вкладах весь год. Если сумма меньше или часть года деньги лежали на счёте без процентов, налога, скорее всего, не будет.
Учтите капитализацию и вклады, которые закрываются в разные годы: проценты по длинному вкладу с выплатой в конце срока могут попасть в один год и вывести доход за лимит. Частично это смягчает статья 214.2 НК: неиспользованная часть лимита переносится на следующие годы, но только на проценты, начисленные за тот год, когда лимит остался неиспользованным.
Когда ставка 15%
Повышенная ставка действует, если совокупный доход этой группы превысил 2,4 млн ₽ за год. В сумму идут проценты сверх лимита и, например, деньги от продажи имущества, облагаемые налогом. Сама зарплата здесь не учитывается.
Условный пример: налоговая база от продажи имущества 2 450 000 ₽ и проценты 290 000 ₽ за 2025 год. Облагаемые проценты — 80 000 ₽ (290 000 − 210 000), всего 2 530 000 ₽. С 2 400 000 ₽ — 13%, то есть 312 000 ₽, а с оставшихся 130 000 ₽ — 15%, это 19 500 ₽. Итого 331 500 ₽.
Как и когда платить
- Дождитесь налогового уведомления. Оно приходит в личный кабинет налогоплательщика, на Госуслуги или по почте и содержит сумму НДФЛ вместе с налогом на имущество, землю и транспорт.
- Сверьте сумму НДФЛ со своим расчётом. Подробности о доходах можно посмотреть в личном кабинете налогоплательщика.
- Оплатите не позднее 1 декабря следующего года. За проценты 2025 года срок — 1 декабря 2026 года.
Вычеты по этим доходам не применяются: уменьшить налог за счёт лечения, обучения или покупки жилья не получится.
Просрочка приведёт к начислению пеней и может закончиться взысканием, поэтому после получения уведомления сверьте сумму и оплатите до срока.
Если цифра в уведомлении кажется неверной
- Сверьте проценты со справкой банка. Запросите справку о выплаченных процентах за год в каждом банке, где был вклад.
- Проверьте, нет ли в сумме чего-то лишнего. В расчёт могут попасть выплаты, не связанные с вкладом. Банк по запросу скажет, какие именно суммы он передал.
- Обратитесь в налоговую. Заявление подают через личный кабинет налогоплательщика в разделе обращений. Приложите справку банка.
- Если ошибся банк, попросите его передать в налоговую уточнённые сведения. После этого инспекция пересчитает налог.
Сложите проценты по всем банкам за год, вычтите лимит и сравните результат с уведомлением: расхождение проще разобрать до срока уплаты.
Частые вопросы
Платят ли налог с процентов пенсионеры?
Да, отдельной льготы нет. Правила и лимит для всех одинаковы.
Нужно ли самому подавать 3-НДФЛ из-за вкладов?
Нет. Налоговая получает сведения из банков и рассчитывает налог без декларации.
Можно ли разделить деньги между банками, чтобы не платить?
Нет. Лимит один на все вклады человека, проценты из всех банков складываются.
Считается ли налог с процентов по детскому вкладу?
Да, ребёнок считается отдельным налогоплательщиком, и лимит у него свой. Если налог возник, за него платит родитель как законный представитель.
© kak2.ru
Оставить комментарий