
Как пользоваться льготным периодом кредитной карты без процентов
Кредитная карта с льготным периодом позволяет пользоваться деньгами банка бесплатно: если вернуть потраченное до конца этого периода, проценты не начислят. Многие держатели карт всё же платят проценты, потому что путают минимальный платёж с полным погашением или снимают наличные, на которые льготный период не распространяется.
Разбираемся, как устроен льготный период, какие операции в него не входят и как настроить погашение, чтобы не переплачивать.
- Чтобы не платить проценты, до конца льготного периода нужно погасить всю задолженность, которую в него включили, а не только минимальный платёж.
- Минимальный платёж обязателен каждый месяц: его пропуск — это просрочка, даже если льготный период ещё идёт.
- Снятие наличных, переводы с карты и оплата некоторых услуг обычно не входят в льготный период и могут стоить комиссию.
- Точную дату и сумму для беспроцентного погашения банк показывает в приложении — ориентируйтесь на неё.
- Включите автоплатёж с дебетовой карты на полную сумму задолженности.
Как устроен льготный период
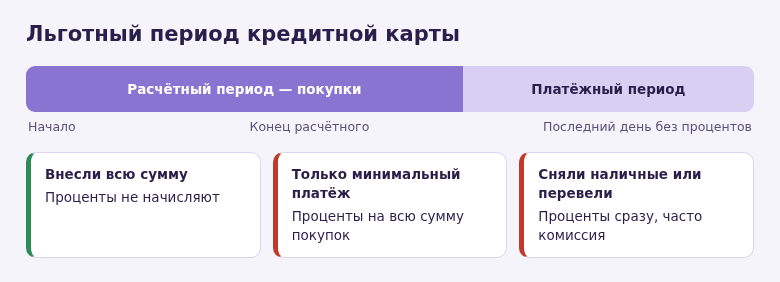
Схем у банков несколько, но чаще всего период состоит из двух частей:
- расчётный период — обычно месяц, в течение которого вы совершаете покупки;
- платёжный период — время после окончания расчётного, когда нужно вернуть потраченное.
Покупки, сделанные в начале расчётного периода, получают больше беспроцентных дней, чем сделанные в конце. Поэтому фраза «до N дней без процентов» означает максимум, а не гарантию для каждой покупки.
У некоторых банков льготный период считается от каждой покупки отдельно. Условия всегда описаны в тарифах карты и в разделе «Как не платить проценты» в приложении.
Минимальный платёж и полное погашение — не одно и то же
Это главная ловушка.
| Минимальный платёж | Сумма для льготного периода | |
|---|---|---|
| Что это | Небольшая часть долга, обязательная каждый месяц | Вся задолженность за расчётный период |
| Если внести | Нет просрочки, но проценты начислят | Проценты не начислят |
| Если не внести | Просрочка, штраф, запись в кредитной истории | Проценты на всю сумму покупок |
Если вы вносите только минимальный платёж, льготный период для этих покупок теряется, и проценты считаются по обычной ставке. Перед датой платежа откройте карту в приложении и найдите строку вроде «Чтобы не платить проценты, внесите до…».
Какие операции не входят в льготный период
У разных банков перечень свой, но обычно без льготного периода:
- снятие наличных в банкомате;
- переводы с кредитной карты на другие карты и по СБП;
- пополнение электронных кошельков и счетов у брокеров;
- иногда — оплата связи, ЖКУ и некоторых услуг в приложении банка.
На такие операции проценты начисляют сразу, а за снятие и переводы часто берут комиссию. Перед непривычной операцией проверьте в тарифе, считается ли она покупкой.
Как пользоваться картой без процентов
- Тратьте только то, что сможете вернуть до конца льготного периода. Карта — это отсрочка, а не дополнительный доход.
- Платите картой в магазинах и онлайн, не снимайте наличные и не переводите деньги с неё.
- Настройте автоплатёж с зарплатной или дебетовой карты на сумму полного погашения за пару дней до срока.
- Включите уведомления о дате платежа и о сумме для беспроцентного погашения.
- Проверьте выписку после окончания льготного периода: если появились проценты, разберитесь, за что.
Удобная привычка — переводить деньги на погашение карты сразу после зарплаты, а не в последний день. Банку деньги могут поступить с задержкой, особенно если вы платите из другого банка.
Если льготный период уже пропущен
- Внесите всю задолженность как можно скорее — проценты начисляются на остаток долга, и чем быстрее он уменьшится, тем меньше переплата.
- Если сумма большая, спросите в банке о переводе долга в рассрочку с фиксированным графиком.
- Если вы платите сразу по нескольким картам, начните гасить ту, где ставка выше.
Где посмотреть условия своей карты
Все правила льготного периода описаны в тарифах и в индивидуальных условиях договора кредитной карты. Быстрее найти их в приложении:
- Откройте кредитную карту в приложении банка.
- Найдите раздел «Условия», «Тариф» или «Как не платить проценты».
- Выпишите себе: длительность льготного периода, размер минимального платежа, какие операции не входят, стоимость обслуживания.
Если что-то непонятно, спросите в чате поддержки конкретно: «Какую сумму и до какого числа внести, чтобы не платить проценты за этот месяц?».
Внесите в календарь дату окончания льготного периода и включите автоплатёж на полную сумму. Так карта будет работать как бесплатная отсрочка, а не как дорогой кредит.
Частые вопросы
Начнётся ли новый льготный период, если я не закрыл старый?
Зависит от банка. У одних новый период начинается только после полного погашения предыдущего, у других идут параллельно. Посмотрите описание в тарифе.
Платят ли проценты, если вернуть деньги на день позже?
Обычно да: льготный период теряется, и проценты начисляют на всю сумму с даты покупок. Поэтому лучше гасить заранее.
Можно ли гасить кредитку другой кредиткой?
Технически это перевод с карты, а на переводы, как правило, льготный период не действует. Такой способ быстро увеличивает долг.
Нужно ли платить за обслуживание, если не пользуюсь картой?
Зависит от тарифа. Если карта не нужна, закройте её правильно: погасите долг, подайте заявление и получите справку о закрытии.
© kak2.ru
Оставить комментарий