
Как посчитать переплату по кредиту до подписания договора
Ставка в рекламе кредита почти никогда не показывает, сколько вы в итоге отдадите банку. К процентам добавляются страховка, комиссии, платные услуги, а сама ставка может зависеть от условий, которые легко пропустить. Посчитать реальную переплату можно до подписания договора — по двум числам, которые банк обязан показать в документах.
Ниже — где найти эти числа, как сложить переплату самостоятельно и на какие пункты договора посмотреть, прежде чем ставить подпись.
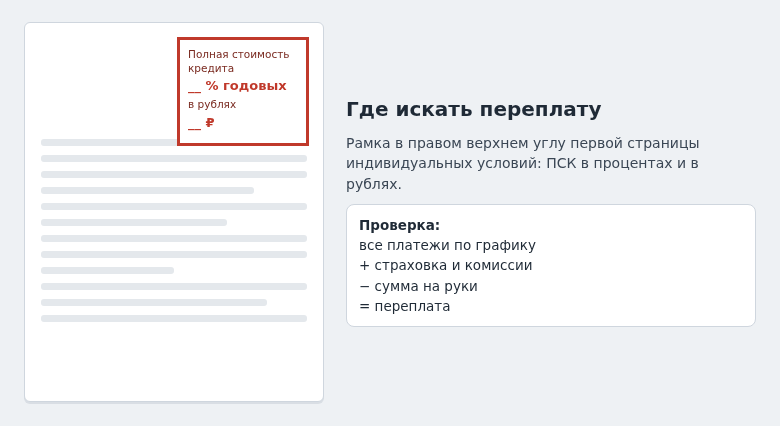
- Главное число — полная стоимость кредита (ПСК). Она указана в рамке в правом верхнем углу первой страницы индивидуальных условий — в процентах и в рублях.
- ПСК в рублях — это и есть переплата с учётом обязательных платежей.
- Проверьте сами: сумма всех платежей по графику плюс разовые платежи минус сумма кредита.
- Посмотрите, входит ли страховка в ПСК и что будет со ставкой, если от неё отказаться.
- Попросите проект договора и график заранее, а не у кассы банка за минуту до подписи.
Где искать полную стоимость кредита
По закону о потребительском кредите банк обязан указать полную стоимость кредита на первой странице индивидуальных условий договора, в квадратной рамке в правом верхнем углу. Там два значения:
- ПСК в процентах годовых — показывает стоимость кредита с учётом процентов и обязательных платежей. Её удобно сравнивать между банками.
- ПСК в рублях — сколько вы заплатите сверх суммы кредита за весь срок.
Если ПСК заметно выше рекламной ставки, значит, в стоимость включены дополнительные платежи. Ищите в договоре, какие именно.
Посмотреть эти значения можно до того, как вы согласитесь на кредит: попросите в приложении или в отделении проект индивидуальных условий и график платежей.
Как посчитать переплату самостоятельно
Проверить банк просто — нужен график платежей.
- Сложите все платежи по графику. Если платёж одинаковый каждый месяц, умножьте его на количество месяцев. Последний платёж часто отличается — проверьте его отдельно.
- Добавьте разовые платежи: страховку, если её оплачивают из кредита или отдельно, комиссию за выдачу, платные услуги вроде «гарантированной ставки» или «СМС-информирования».
- Вычтите сумму, которую вы реально получите на руки или на покупку.
Условный пример: вы берёте 300 000 ₽ на три года, платёж по графику — 10 000 ₽ в месяц. За 36 месяцев вы заплатите 360 000 ₽, переплата — 60 000 ₽. Если сверху ещё 30 000 ₽ за страховку, включённую в сумму кредита, то на руки вы получили не 300 000, а 270 000 ₽, и реальная переплата — 90 000 ₽.
Если вы досрочно гасить не собираетесь, именно эта сумма и есть цена кредита.
Что увеличивает переплату
| Что | Где искать в договоре | На что посмотреть |
|---|---|---|
| Страховка | Индивидуальные условия, заявление на страхование | Обязательна ли она и как меняется ставка без неё |
| Платные услуги | Заявление-анкета, отдельные галочки | Можно ли от них отказаться до подписания |
| Условная ставка | Пункт о процентной ставке | Что будет, если перестать получать зарплату на карту банка или отказаться от страховки |
| Комиссии | Тарифы банка | Плата за выдачу, обслуживание счёта, перевод денег продавцу |
| Срок | График платежей | Чем дольше срок, тем меньше платёж, но больше переплата |
Как сравнить предложения разных банков
- Запросите у нескольких банков условия на одну и ту же сумму и один и тот же срок.
- Сравнивайте ПСК в процентах, а не рекламную ставку.
- Посмотрите ПСК в рублях: это прямой ответ, где дешевле.
- Уточните, есть ли у банка обязательные условия: зарплатная карта, страховка, подписка. Если вы их не выполните, ставка вырастет.
- Проверьте, можно ли гасить досрочно без ограничений и как это делается.
Сравнение на одинаковой сумме и сроке важно: короткий кредит с более высокой ставкой может обойтись дешевле длинного с низкой.
Что проверить перед подписью
- Сумма кредита в договоре совпадает с той, о которой договорились.
- Сумма на руки — та, что вы ожидали, а не меньше из-за страховки или услуг.
- Галочки о дополнительных услугах сняты, если вы их не хотите.
- Есть график платежей с датами и суммами.
- Понятно, как меняется ставка при отказе от страховки.
Возьмите договор домой хотя бы на вечер. Банк, который не даёт проект условий заранее, — повод посмотреть другие предложения.
Частые вопросы
Почему ПСК выше, чем ставка в рекламе?
В ПСК входят не только проценты, но и обязательные платежи: страховка, если от неё зависит выдача или ставка, комиссии. Рекламная ставка часто указана для идеальных условий.
Досрочное погашение уменьшит переплату?
Да. Проценты начисляются на остаток долга, поэтому чем быстрее вы его уменьшите, тем меньше заплатите. При частичном погашении лучше уменьшать срок, если платёж вам по силам.
Входит ли страховка в ПСК?
Если от неё зависят условия кредита, то да. Добровольная страховка, которая на условия не влияет, в ПСК может не входить, но деньги вы за неё всё равно платите — учитывайте её в своём расчёте.
Можно ли отказаться от кредита после подписания?
Потребительский кредит можно вернуть досрочно в течение 14 дней с даты получения без предупреждения банка, заплатив проценты только за фактические дни пользования. Целевой кредит — в течение 30 дней.
© kak2.ru
Оставить комментарий